

9
minut
Nike na desetiletém minimu: Proč největší sportovní značka světa ztrácí půdu
Napsal:
Finav redakce
|
03.09.2026
12:18

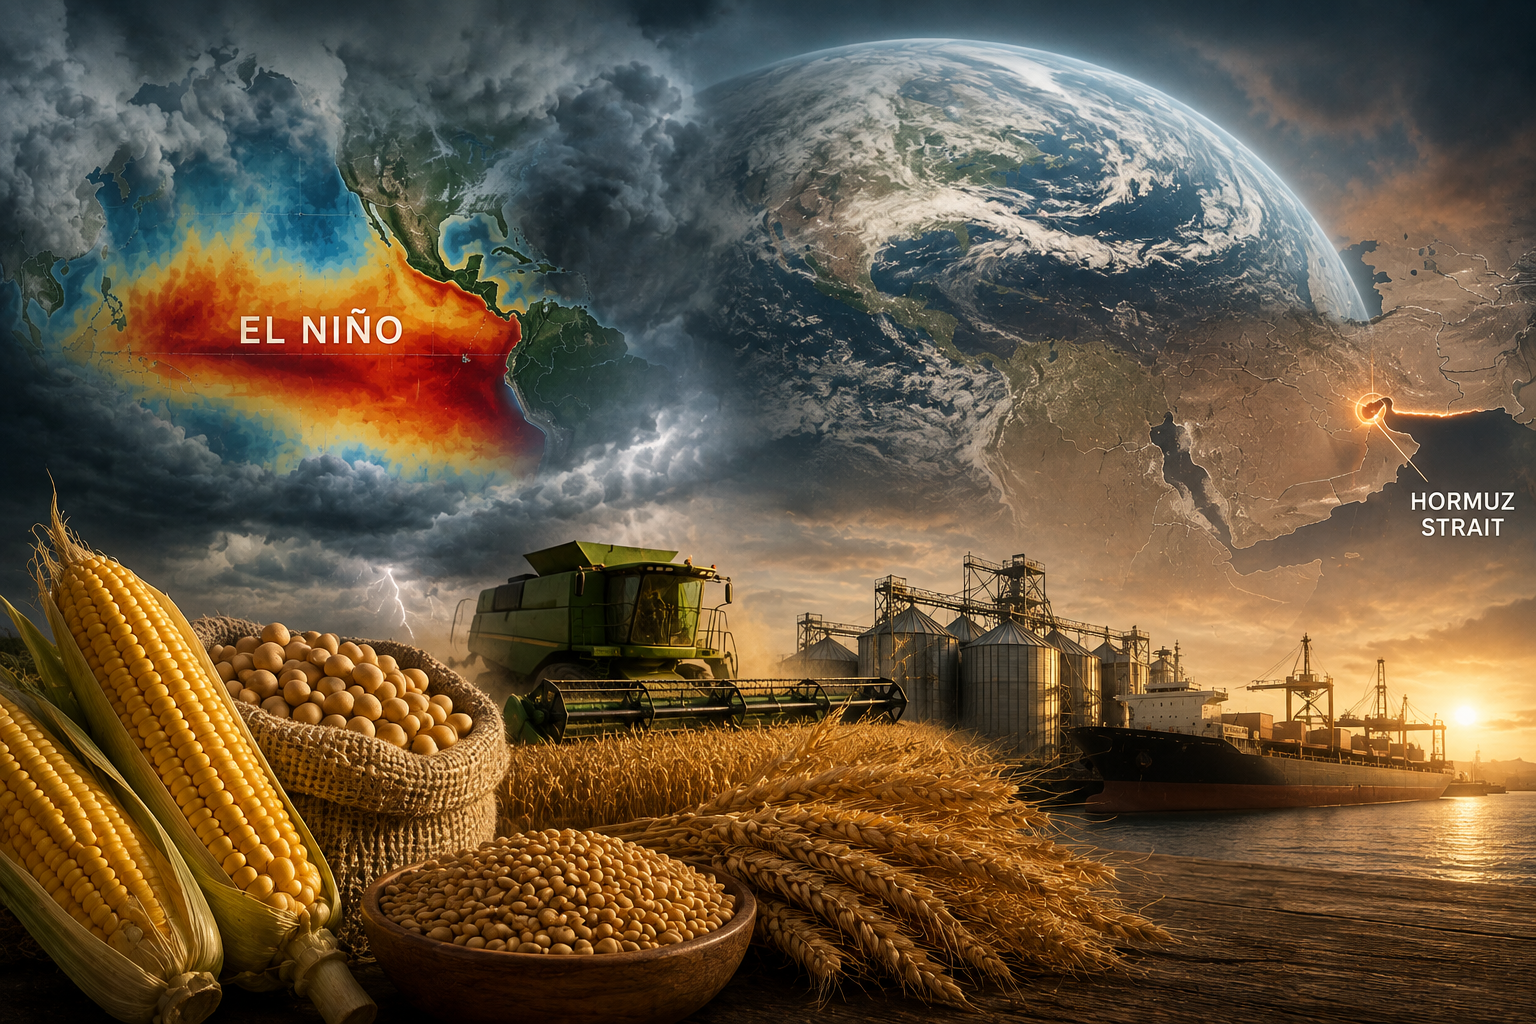


Globální trh se zemědělskými komoditami vstoupil do poloviny roku 2026 v paradoxní situaci. Na jedné straně stojí rekordní úroda roku 2025, která vytvořila komfortní zásoby a drží ceny obilovin pod tlakem. Na straně druhé se akumulují systémová rizika, která mohou situaci dramaticky změnit v horizontu několika měsíců. Index zemědělských komodit Světové banky zůstává relativně stabilní navzdory turbulencím na energetických trzích, ale analytici varují, že tato stabilita může být pouze dočasná.
Podle nejnovějších dat FAO dosáhl index potravinových cen v červenci 2026 hodnoty 131,1 bodu, což představuje nejvyšší úroveň od ledna 2023. Růst byl tažen především vyššími cenami palmového a sójového oleje, zatímco ceny obilovin v květnu vzrostly o 2,6 procenta na nejvyšší úroveň od června 2024. Světové ceny pšenice rostou čtvrtý měsíc v řadě, podporované nižšími než očekávanými sklizněmi u hlavních exportérů včetně Spojených států.
Světová banka ve své květnové prognóze předpovídá, že globální ceny komodit vzrostou v roce 2026 o 16 procent — první roční nárůst od roku 2022 — především v důsledku narušení dodávek z Blízkého východu. Zatímco ceny energií a hnojiv mají vzrůst o 24 respektive 31 procent, zemědělské komodity by měly celkově klesnout o šest procent, protože pokles cen nápojů více než kompenzuje růst cen potravin. Tato makro projekce ale nezachycuje regionální turbulence a rizika, která se pod povrchem akumulují.
Válka na Ukrajině vstoupila do nové fáze, která má přímý dopad na globální toky obilí. Konflikt se stále více přelévá do námořní dopravy v Černém moři. Podle analytiků společnosti SovEcon ukrajinské drony zasáhly 116 ruských plavidel v Azovském moři během devítidenního období, což přimělo Rusko k uzavření navigace přes Kerčský průliv spojující Azovské moře s Černým mořem. Azovské moře přitom zpracovává přibližně čtvrtinu ruského exportu obilí a pšenice.
Rusko zůstává zdaleka největším světovým exportérem pšenice. Americké ministerstvo zemědělství (USDA) prognózuje, že Rusko vyveze v marketingovém roce 2026-27 přibližně 47,5 milionu tun pšenice, což představuje 22 procent globálního exportu. SovEcon již snížil svou prognózu ruského exportu pšenice pro aktuální sezónu přibližně o čtyři procenta kvůli uzavření navigace v Azovském moři. Ruští úředníci dokonce navrhují vyzbrojení nákladních lodí s obilím kulomety a mobilními raketovými odpalovači na obranu proti ukrajinským dronovým útokům.
Ukrajina je rovněž klíčovým hráčem na globálním trhu s obilím. USDA předpovídá ukrajinský export pšenice ve výši 14,5 milionu tun pro marketingový rok 2026-27, což představuje 6,8 procenta globálních obchodních objemů. Situace je ale komplikovaná. Kernel Holding, největší ukrajinský exportér obilí, pozastavil operace v přístavu Černomorsk kvůli útokům a čtyři ze třinácti velkých obilních terminálů v přístavu pozastavily nákupy obilí.
Průměrné měsíční exporty pšenice, ječmene a kukuřice z Ukrajiny poklesly o 22 procent v období od července 2025 do března 2026 ve srovnání se stejným obdobím předchozího roku. Evropská unie ztrácí pozici hlavního cílového trhu pro ukrajinské obilí — v roce 2025 importovala 29 procent celkového objemu ukrajinského exportu obilí ve srovnání se 41 procenty v roce 2024. Část ukrajinského obilí je přesměrována do přístavu Constanța v Rumunsku, ale přeprava touto trasou je komplikována nízkou hladinou vody na Dunaji. Nákladní lodě nemohou být plně naloženy, což významně zvyšuje přepravní náklady.
Zatímco pozornost médií se soustředí na ceny ropy a zemního plynu, krize v Hormuzském průlivu má hluboké důsledky i pro zemědělský sektor. Vyšší ceny ropy zvyšují poptávku po levnějších rostlinných palivech, což zvedá ceny jejich vstupů jako kukuřice, palmového oleje, cukru a sójových bobů.
Narušení dodávek hnojiv z oblasti Perského zálivu představuje další kritický faktor. Světová banka prognózuje nárůst cen hnojiv o 31 procent v roce 2026 v důsledku omezení nabídky z regionu. Pro zemědělce to znamená dramatický růst vstupních nákladů v období, kdy marže jsou již historicky stlačené. Kombinace vyšších cen ropy, narušení dodávek hnojiv, nedostatku nafty a stále extrémnějšího počasí postupně zvyšuje náklady na zemědělskou produkci.
V Africe a na Blízkém východě je situace obzvláště kritická. Podle Společného výzkumného centra Evropské komise jsou zemědělci v nekonfiktních zemích zasaženi opakovanými suchy a prudce rostoucími cenami vstupů a paliv — způsobenými válkou v Íránu — které dále vyčerpávají jejich aktiva. Zemědělství je vážně narušeno intenzivními konflikty v Súdánu a Jižním Súdánu, které tlačí populace směrem k hladomoru.
K existujícím rizikům se přidává další: meteorologové předpovídají silný El Niño na konci roku 2026. Podle Světové banky existuje 61 až 87 procentní pravděpodobnost vzniku El Niño do poloviny roku 2026 s přetrváváním do roku 2027. Pokud se tato prognóza naplní, produkce rýže by mohla klesnout o 20 až 50 procent v postižených regionech, přičemž jižní Asie, jižní Afrika a části východní Asie jsou nejvíce exponovány.
Organizace OSN pro výživu a zemědělství (FAO) varuje, že svět by mohl čelit nové vlně potravinové inflace ke konci roku 2026. Hlavní ekonom FAO Máximo Torero uvedl, že války na Ukrajině a v Íránu v kombinaci s očekávaným zesílením El Niño vytvářejí „dokonalou bouři", která zvyšuje výrobní náklady a ohrožuje budoucí výnosy úrody. FAO se domnívá, že současné období relativně stabilních cen potravin je pouze dočasné.
Asijsko-pacifický region historicky nese největší dopady El Niño, přičemž oblasti jižní a jihovýchodní Asie spolu se severovýchodní Austrálií čelí sušším podmínkám než obvykle. Existuje značná šance, že se narušení počasí zhorší během druhé poloviny roku 2026. To ohrožuje australskou pšenici, indonéský a malajsijský palmový olej, thajskou a indickou produkci cukru a sklizně rýže v různých částech regionu.
Výzkum banky Schroders ukazuje, že historicky by velmi silné El Niño implikovalo zdvojnásobení globálních cen potravin oproti současným úrovním v průběhu jednoho roku. Pokud by index FAO vzrostl o 50 procent do konce roku, potravinová inflace v zemích G7 by pravděpodobně dosáhla dvouciferných hodnot v roce 2027, což by přidalo více než jeden procentní bod k celkové inflaci.
Podle nejnovějších dat z chicagské burzy CBOT se kukuřice obchodovala na začátku srpna 2026 kolem 439 centů za bušl pro zářijový kontrakt, s prosincovým kontraktem na 462 centech. Sójové boby se pohybovaly kolem 1157 centů za bušl pro srpnový kontrakt. Pšenice na CBOT dosáhla 631 centů za bušl pro zářijový kontrakt, zatímco pšenice na Kansas City Board of Trade se obchodovala výše — kolem 700 centů za bušl.
Trhy očekávají srpnovou zprávu WASDE od USDA, přičemž analytici předpokládají snížení odhadu průměrného výnosu kukuřice v USA na 182,4 bušlu na akr z aktuálních 183 bušlů. To by snížilo očekávanou produkci přibližně o 66 milionů bušlů na 15,934 miliardy bušlů. Odhadované konečné zásoby pro marketingové roky 2025-26 a 2026-27 jsou považovány za klesající, přičemž první hodnota má skončit pod dvěma miliardami bušlů.
Komerční obchodníci s kukuřicí drželi čistou krátkou pozici 203 931 kontraktů k 28. červenci a byli čistými prodejci 64 677 kontraktů během reportovacího období CFTC. Zářijový kontrakt 2026 je oceněn o 23 centů níže než prosincový kontrakt 2026, což naznačuje očekávání mírně vyšších cen ke konci roku.
Export sójových bobů ze Spojených států poklesl. Sójové boby kontrolované pro export v týdnu končícím 6. srpna dosáhly 399 201 metrických tun (14,7 milionu bušlů), což je o 15 procent více než předchozí týden, ale o 27 procent méně než ve stejném týdnu minulého roku. Německo bylo hlavní destinací s 86 260 metrickými tunami, následované Čínou s 65 935 metrickými tunami. Celkové dodávky sójových bobů pro marketingový rok 2025-26 dosáhly 1,46 miliardy bušlů, což je o 18 procent méně než ve stejném období předchozího roku, ale představuje 96 procent plnoročního exportního cíle USDA.
Poptávka po biopalivech představuje klíčový faktor ovlivňující ceny zemědělských komodit, zejména kukuřice a sójových bobů. Přibližně 30 procent polní kukuřice v USA každoročně směřuje do výroby palivového etanolu, což činí etanol druhým největším odběratelem americké kukuřice. USDA aktuálně očekává, že spotřeba kukuřice pro palivový etanol během marketingového roku 2026-27 zůstane nezměněna ve srovnání s rokem 2025-26 na úrovni 5,6 miliardy bušlů.
Produkce etanolu v USA se zvýšila. Podle dat Energetického informačního úřadu USA (EIA) produkce etanolu průměrovala přibližně 1,126 milionu barelů denně v týdnu končícím 6. března, což představuje nejvyšší úroveň produkce za několik týdnů. Silnější produkce etanolu typicky podporuje poptávku po kukuřici, protože etanolové závody spotřebovávají přibližně třetinu americké úrody kukuřice každý rok.
Navrhované změny ve federálním programu Renewable Fuel Standard (RFS) by mohly významně ovlivnit budoucí poptávku. Pokud budou schváleny, kvóta pro biomasu založené diesel by se v období 2026-27 zvýšila o 50 procent oproti úrovním roku 2024, současně se zvýšením kvót pro obnovitelná paliva (kukuřičný etanol) a pokročilá biopaliva. Navrhované změny RFS by také počítaly zahraniční vstupy směrem k mandátům biopaliv poloviční sazbou ve srovnání se severoamerickými vstupy, což by posílilo poptávku po domácích surovinách jako kukuřice a sójové boby.
Brazílie, hlavní konkurent na trhu biopaliv, vykázala export kukuřice ve výši 76,58 milionu bušlů v červenci — meziroční pokles o 21,2 procenta. Brazilská asociace Anec odhaduje, že země vyveze 160,62 milionu bušlů kukuřice v srpnu, což by rovněž bylo mírně pod úrovněmi minulého roku. Na druhou stranu brazilský export sójových bobů v červenci dosáhl 492,37 milionu bušlů, meziměsíční nárůst o 9,3 procenta.
Zatímco globální průměr potravinové inflace je prognózován na 3,2 procenta pro rok 2026, regionální rozdíly jsou dramatické. Írán vede žebříček s prognózovaným 55,9 procentním růstem cen potravin, což odráží depreci měny a prolongované inflační tlaky. Argentina (33,2 procenta) a Turecko (25,1 procenta) obsadily druhé a třetí místo, pokračující víceleté inflační trendy v obou ekonomikách.
Několik subsaharských afrických ekonomik — včetně Nigérie (17,1 procenta), Angoly (14,8 procenta), Zambie (10,8 procenta) a Etiopie (10,1 procenta) — se rovněž řadí mezi země s nejvyšším prognózovaným růstem. V mnoha z těchto zemí je potravinová inflace úzce spojena s volatilitou měny, závislostí na dovozu a narušením nabídky.
Region Blízkého východu a severní Afriky vyčnívá s téměř trojnásobkem globálního průměru. Severní Amerika se nachází kolem středu žebříčku, s prognózovaným růstem cen potravin o 4,3 procenta. V USA se očekává růst o 2,7 procenta. Podle USDA Economic Research Service ceny potravin v USA v červnu 2026 byly o 3,0 procenta vyšší než v červnu 2025. Ceny potravin konzumovaných doma mají v roce 2026 vzrůst o 2,7 procenta, zatímco ceny potravin mimo domov by měly růst historickým průměrným tempem 3,5 procenta.
Navzdory relativně stabilním cenám komodit čelí zemědělci v USA a dalších vyspělých ekonomikách stále napjatějším maržím. Těsné marže mají pokračovat v roce 2026, protože prognózované ceny kukuřice, sójových bobů a pšenice jsou na úrovni nebo pod úrovní rentability. Velké konečné zásoby po hojné produkci roku 2025 znamenají, že ceny pravděpodobně zůstanou nízko během roku 2026.
Spojené státy zasely v roce 2025 celkem 98,8 milionu akrů kukuřice, což bylo o 7,9 milionu akrů více než v roce 2024. Rekordně vysoké výnosy kukuřice v USA byly prognózovány pro sklizeň 2025 na úrovni 186,5 bušlu na akr. Pokud se tato předpověď naplnila, celková americká produkce kukuřice dosáhla nejvyšší úrovně v historii — 17,02 miliardy bušlů.
Čisté příjmy farem budou podpořeny vládními platbami ze záchranné sítě pro farmy, která byla aktualizována prostřednictvím zákona „One Big Beautiful Bill Act", a jednorázovými platbami prostřednictvím programu Farm Bridge Assistance. Bez těchto podpůrných programů by mnoho farem operovalo se ztrátou.
Globální trh se zemědělskými komoditami se nachází v křehké rovnováze. Rizika jsou poměrně vyvážená — na jedné straně by extrémní počasí, uvolnění obchodních napětí ovlivňujících několik amerických benchmarkových komodit (zejména sójové boby) a vyšší vstupní náklady (zejména zemní plyn pro výrobu hnojiv) mohly tlačit ceny výše.
Na druhé straně slabší poptávka po biopalivech a pomalejší globální růst mohou vyvíjet sestupný tlak na ceny. Prognózy zemědělských cen předpokládají, že globální ekonomický růst zpomalí na 2,6 procenta v roce 2026, pokles z 2,7 procenta v roce 2025. Tento mírný pokles zdůrazňuje odolnost globální ekonomiky vůči zvýšeným obchodním napětím a politické nejistotě.
Slabší než očekávaná globální aktivita by utlumila komoditní poptávku a vyvíjela sestupný tlak na ceny potravin — zejména jedlých olejů a hovězího masa, které mají tendenci být citlivější na globální ekonomické podmínky než jiné potravinové komodity.
Klíčovým faktorem zůstávají pohyby amerického dolaru. Dolar oslabil přibližně o šest procent vůči koši hlavních měn v první polovině roku 2025 a od té doby se stabilizoval. Další oslabení dolaru by podpořilo ceny komodit denominovaných v dolarech, zatímco jeho posílení by mělo opačný efekt.
Protože typicky trvá tři až šest měsíců, než se zvýšení cen komodit promítne ke spotřebitelům, ceny potravin by měly růst směrem ke konci roku. Kombinace geopolitických napětí, vyšších energetických nákladů a nepříznivého počasí by mohla spustit další prudký nárůst globálních cen potravin a zhoršit potravinovou bezpečnost pro miliony lidí po celém světě. Investoři sledující zemědělský sektor by měli věnovat pozornost vývoji El Niño, situaci v Černomoří a cenám hnojiv jako klíčovým indikátorům budoucí cenové dynamiky.