

9
minut
Nike na desetiletém minimu: Proč největší sportovní značka světa ztrácí půdu
Napsal:
Finav redakce
|
03.09.2026
12:18

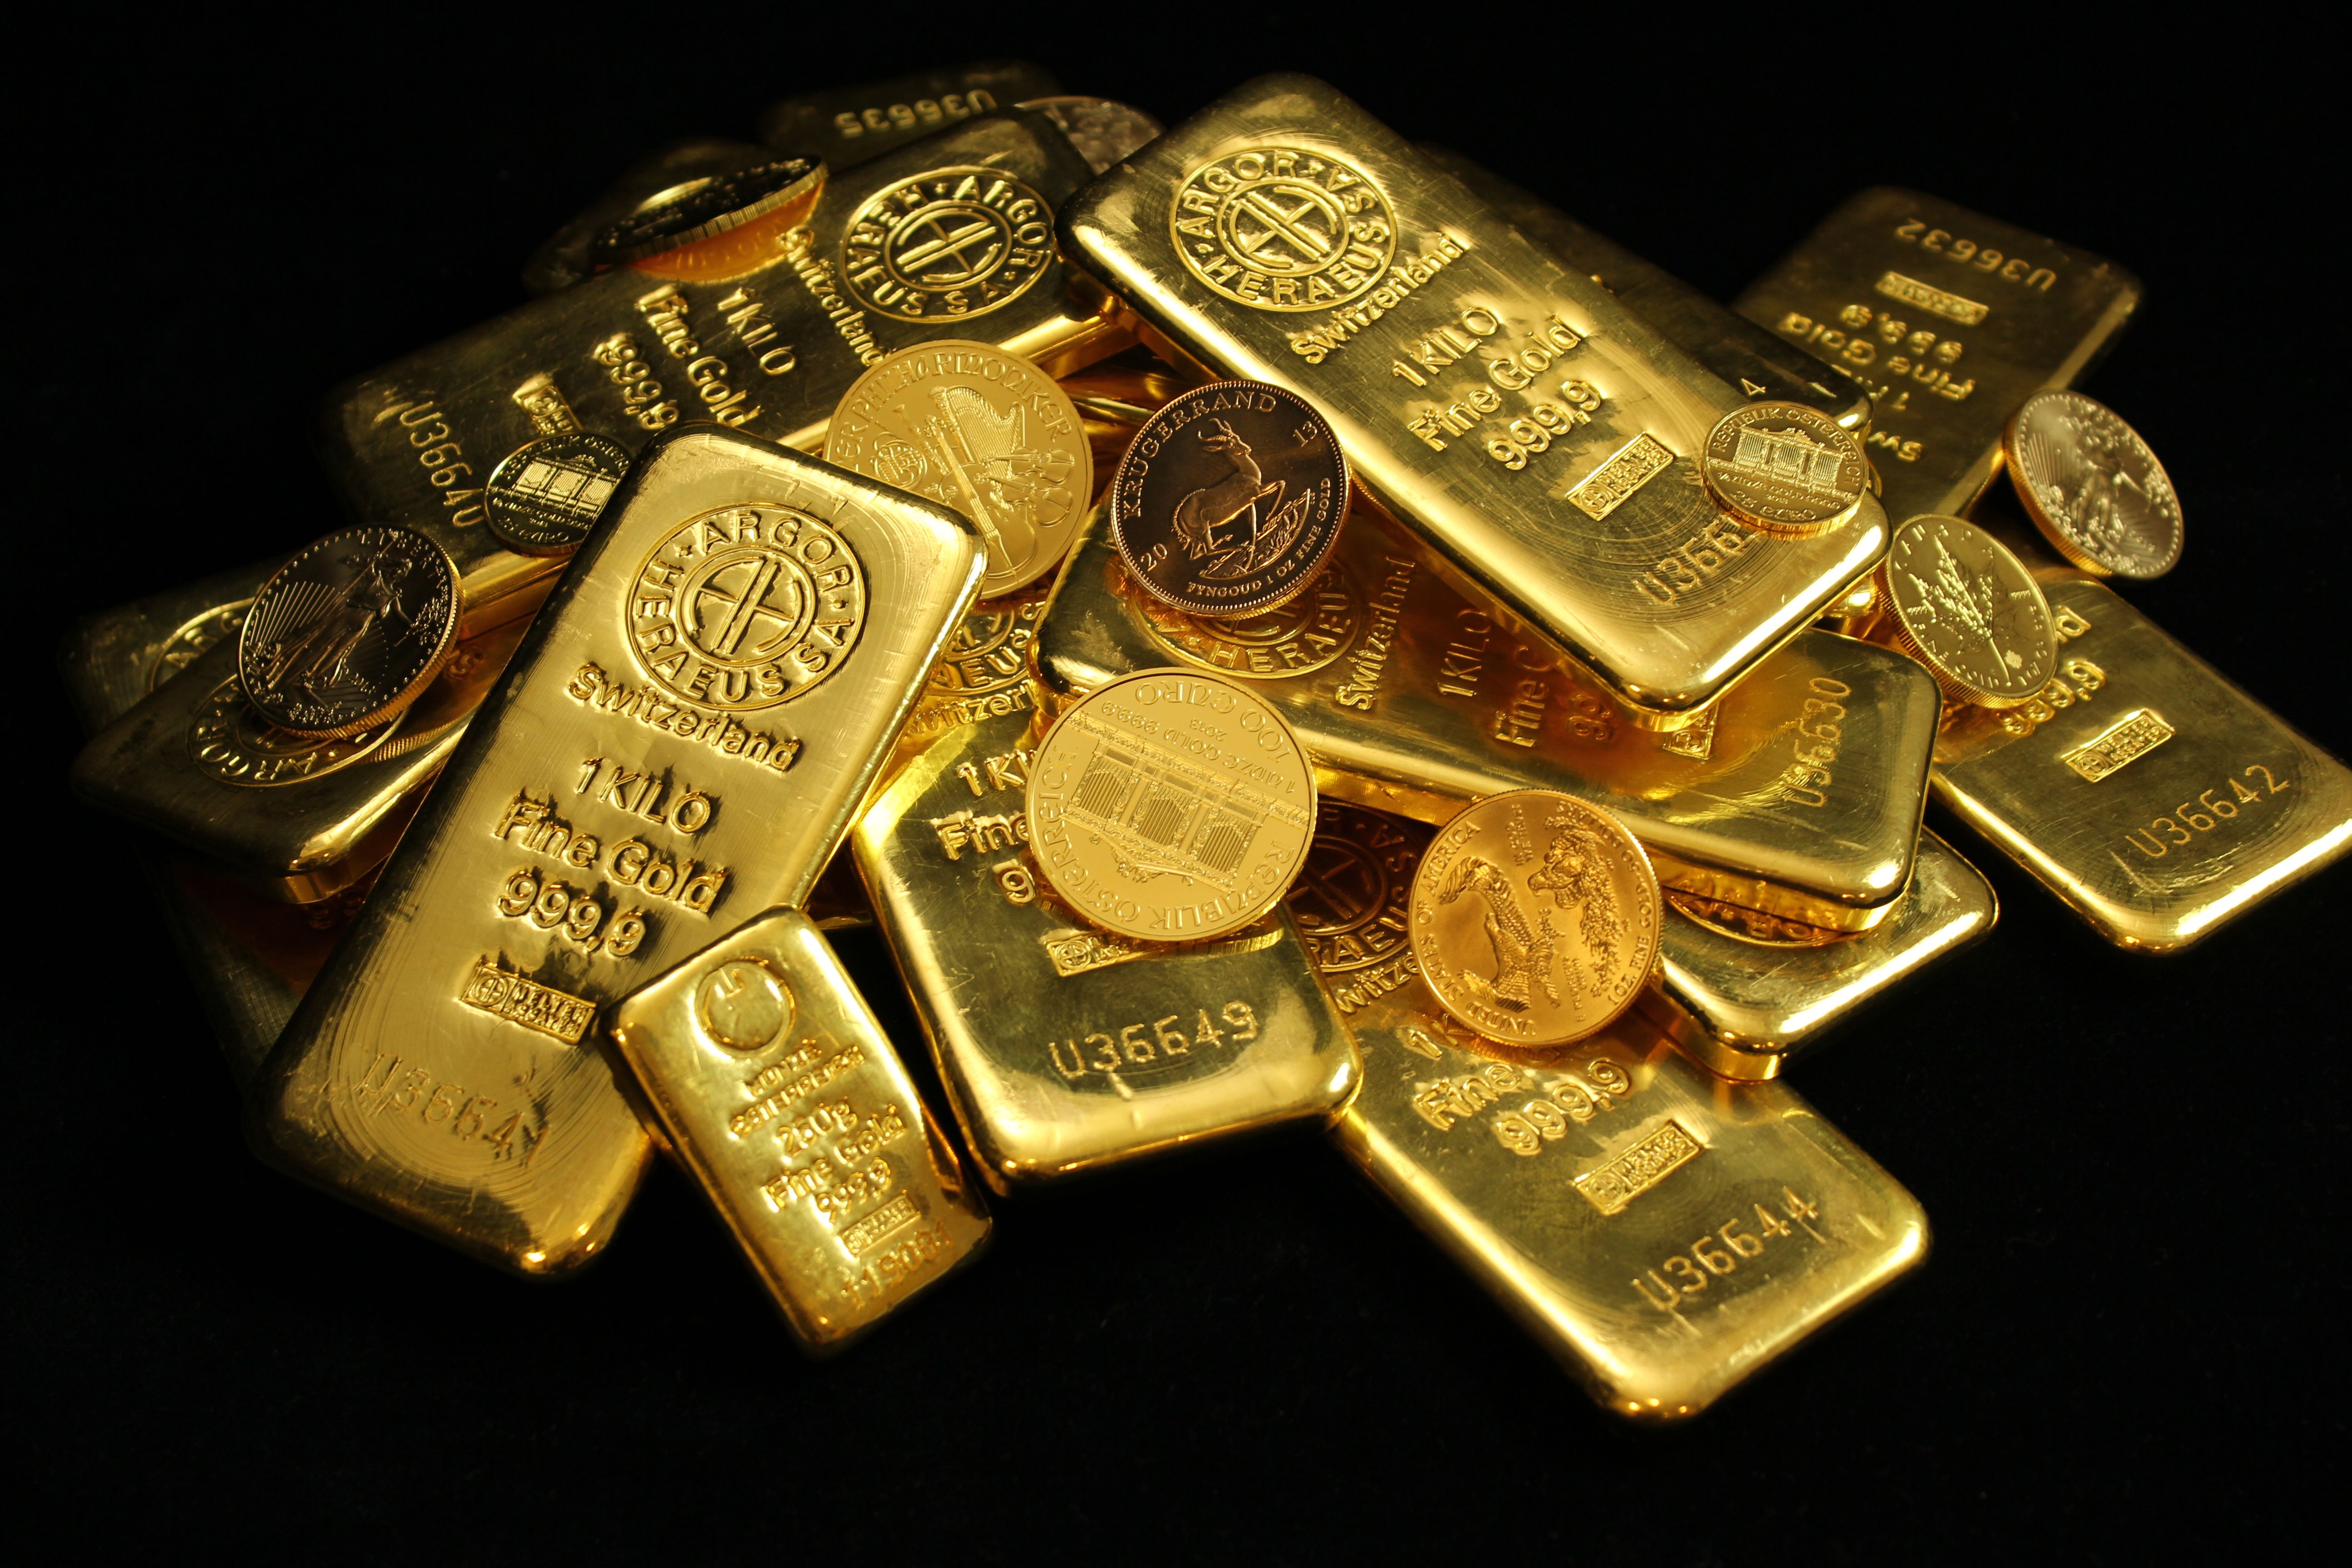


Trh se zlatem vstupuje do druhé poloviny roku 2026 v režimu výrazné konsolidace po jednom z nejdramatičtějších býčích běhů v historii drahých kovů. Aktuální cena zlata se k 10. srpnu 2026 pohybuje kolem 4 325 dolarů za trojskou unci, což představuje pokles přibližně o 22 procent od historického maxima 5 595 dolarů dosaženého 29. ledna 2026. Přesto jde stále o úroveň, která by ještě před dvěma lety působila jako fantastická projekce optimistických analytiků.
Cenový vývoj posledních měsíců reflektuje složitou interakci několika klíčových faktorů. Zlato dosáhlo vrcholu v lednu 2026 na vlně očekávání ohledně snižování úrokových sazeb Fedu, přičemž roční zhodnocení k tomuto momentu činilo téměř 96 procent. Následný pokles směrem k úrovním kolem 4 000 dolarů za unci byl vyvolán zásadní změnou makroekonomického prostředí související s eskalací konfliktu na Blízkém východě.
Srpnový cenový vývoj přinesl určitou stabilizaci. Zlato vystoupilo 7. srpna 2026 nad 4 350 dolarů za unci, což představuje dvouměsíční maximum. Toto posílení přišlo paradoxně po zklamávajících datech z amerického trhu práce, kdy ekonomika v červenci 2026 ztratila 23 000 pracovních míst oproti očekávanému přírůstku 80 000 pozic. Slabší zaměstnanost spolu s poklesem mezd a participace na trhu práce odstranila obavy z dalšího zpřísňování měnové politiky Fedu.
Dominantním faktorem ovlivňujícím trh se zlatem v roce 2026 se stal vojenský konflikt mezi Spojenými státy a Íránem, který dramaticky změnil dynamiku investičních toků do drahých kovů. Společná americko-izraelská vojenská operace z 28. února 2026 na íránském území znamenala zásadní eskalaci napětí na Blízkém východě s dalekosáhlými dopady na globální finanční trhy.
Reakce trhu se zlatem na konflikt však neodpovídala tradičním očekáváním ohledně bezpečného přístavu. V prvním týdnu eskalace ceny zlata paradoxně klesly přibližně o 2 procenta, což odporuje klasické investiční teorii o zlatu jako krizovém aktivu. Vysvětlení spočívá v dominanci dolaru jako preferovaného útočiště investorů — index amerického dolaru dosáhl v březnu 2026 tříměsíčních maxim, čímž vytvořil protivítr pro komodity denominované v USD.
Situace se dále zkomplikovala v červenci 2026, kdy došlo k zadržení ropného tankeru poblíž Hormuzského průlivu. Spojené státy obvinily Írán z pokusu narušit globální dodavatelský řetězec ropy a oznámily vytvoření „eskortní koalice". Konfrontace válečných lodí obou stran v průlivu výrazně zvýšila riziko vojenského nedorozumění a udržuje geopolitickou prémii ve zlatě na elevovaných úrovních.
Pro trh se zlatem má tento konflikt dvojí efekt. Na jedné straně zvyšuje atraktivitu zlata jako pojistky proti systémovým rizikům. Na straně druhé energetická komponenta konfliktu — rostoucí ceny ropy v důsledku obav o dodávky z Perského zálivu — zvyšuje inflační tlaky, což nutí Fed udržovat restriktivnější měnovou politiku než by jinak byla žádoucí. Vyšší úrokové sazby představují nákladovou nevýhodu pro neúročená aktiva jako zlato.
Zatímco retailoví a institucionální investoři prostřednictvím ETF reagují na krátkodobé tržní signály, centrální banky světa pokračují v systematické akumulaci zlatých rezerv, která poskytuje trhu strukturální podporu. Podle průzkumu World Gold Council z roku 2026 rekordních 45 procent centrálních bank plánuje v následujících dvanácti měsících navýšit své zlaté rezervy.
Tempo nákupů centrálních bank se za poslední čtyři roky zdvojnásobilo oproti předchozí dekádě. Goldman Sachs v květnu 2026 revidoval své odhady poptávky centrálních bank směrem nahoru a nyní očekává průměrné měsíční nákupy kolem 60 tun po celý rok 2026, což je nárůst z původního odhadu 50 tun. Roční projekce se pohybují v rozmezí 750 až 850 tun pro rok 2026.
Mezi nejvýznamnější kupce patří Polsko, které v roce 2026 přidalo do svých rezerv přes 20 tun zlata jako součást dlouhodobého plánu dosáhnout celkových rezerv 700 tun. Tato akumulace odráží zvýšené bezpečnostní obavy na východním křídle NATO. Mezi další významné kupce patří Uzbekistán a Kazachstán, kteří v posledních letech systematicky navyšují zlaté zásoby.
Motivace centrálních bank pro akumulaci zlata zahrnuje několik klíčových faktorů: funkci zlata jako dlouhodobého uchovatele hodnoty, jeho výkonnost během krizových období, absenci kreditního rizika a — stále častěji — roli pojistky proti geopolitickým rizikům a sankční expozici. Zmrazení přibližně 300 miliard dolarů ruských devizových rezerv v roce 2022 představovalo zlomový moment pro globální správu rezerv.
Historický obrat nastal v hodnocení zlata v rámci rezervních aktiv centrálních bank. Podle ECB report o mezinárodní roli eura z června 2026 zlato nyní tvoří 27 procent globálních rezerv centrálních bank oproti 22 procentům pro americké státní dluhopisy. Jde o první případ od roku 1996, kdy zlato předstihlo Treasury v rezervách centrálních bank.
Na prodejní straně se nacházejí především Rusko a Turecko. Ruské prodeje zlata odrážejí rostoucí fiskální tlaky spojené s válečnými výdaji pod sankcemi. Turecká redukce rezerv je motivována domácí politikou včetně snahy stabilizovat liru a řídit lokální poptávku po zlatě.
Investiční toky do zlatých ETF v roce 2026 vykazují výraznou regionální divergenci, která naznačuje strukturální změnu v tom, kdo určuje marginální cenu zlata. Globální fyzicky kryté zlaté ETF přidaly v červenci 2026 3 miliardy dolarů, čímž zvrátily dva po sobě jdoucí měsíce odlivů. Celková aktiva pod správou dosáhla 530 miliard dolarů a kolektivní držba vzrostla na 4 068 tun.
Od začátku roku 2026 globální přítoky do zlatých ETF činí přibližně 11 miliard dolarů, což odpovídá nárůstu držby o 39 tun. Asijské fondy zůstávají největším přispěvatelem k globálním přítokům, následované Evropou. Severoamerický region naopak zůstává v čistých odlivech.
Tato regionální asymetrie odráží fundamentální změnu v dynamice trhu. V roce 2025 byli západní ETF investoři dominantním faktorem cenových pohybů. Jejich nákupy akcelerovaly s rostoucími očekáváními ohledně snižování sazeb a vyhnaly zlato z 3 865 dolarů v říjnu 2025 na 5 595 dolarů v lednu 2026 — zhodnocení o 45 procent za přibližně čtyři měsíce. Když íránský konflikt změnil kalkul Fedu v březnu, tito investoři otočili směr.
Problematickým faktorem zůstává, že přibližně 298 tun zlata v ETF je aktuálně drženo ve ztrátě na současných cenových úrovních. To vytváří strukturální strop pro jakékoli krátkodobé oživení, protože tito investoři budou pravděpodobně prodávat při prvních známkách zotavení cen, aby realizovali alespoň návrat na úroveň vstupních cen.
Evropské fondy zaznamenaly v dubnu 2026 masivní příliv 3,7 miliardy dolarů, čímž otočily svůj celoroční bilanci z negativní do pozitivní. Velká Británie vedla tento nárůst, zatímco Švýcarsko a Německo rovněž významně přispěly. Pozitivní toky v regionu souvisejí se zvýšenými geopolitickými a geoekonomickými riziky, když investoři hodnotí inflační důsledky prolongovaného íránského konfliktu a související tlak na ceny energií.
Prognózy významných investičních bank pro cenu zlata na konci roku 2026 vykazují neobvykle široký rozptyl, což odráží vysokou míru nejistoty ohledně geopolitického vývoje a měnové politiky Fedu. J.P. Morgan Global Research očekává průměrnou cenu 6 000 dolarů za unci ve čtvrtém čtvrtletí 2026 s možným růstem k 6 300 dolarům do konce roku 2027.
Bank of America stanovila svůj 12měsíční cíl na 6 000 dolarů za unci, přičemž analytik Michael Widmer zdůrazňuje tři podceňovaná rizika: nejistotu ohledně vedení Fedu, strukturální fiskální deficity a historicky nízké alokace investorů do zlata. V extrémním scénáři vysoké poptávky Bank of America připouští možnost dosažení 8 000 dolarů do roku 2027.
Goldman Sachs v červnu 2026 snížil svůj cíl pro konec roku z 5 400 na 4 900 dolarů za unci. Analytici Daan Struyven a Lina Thomas připisují tuto revizi dvěma konvergujícím tlakům: slábnoucím přítokům do zlatých ETF včetně prvního měsíčního odlivu z asijských ETF od srpna 2025 a odstranění všech zbývajících očekávání snížení sazeb v roce 2026 z prognózy Goldman Sachs, kdy uvolňování bylo odloženo na červen a prosinec 2027.
UBS očekává roční nákupy centrálních bank v rozmezí 750 až 1 000 tun a označuje strukturální býčí trh zlata za neporušený, ale vyzývá k větší trpělivosti investorů, protože reálné výnosy zůstávají elevované. V případě materiální eskalace geopolitických rizik UBS připouští upside scénář s cenou 7 200 dolarů za unci.
Konzervativnější výhled prezentují někteří analytici, kteří předpovídají možný pokles cen k úrovním 3 578 až 3 288 dolarů v pesimistickém scénáři, pokud by geopolitické napětí polevilo a Fed pokračoval v restriktivní politice.
Měnová politika Federálního rezervního systému zůstává klíčovým faktorem pro výhled zlata. Fed udržuje úrokové sazby na úrovni 3,75 procenta v reakci na přetrvávající inflační tlaky, které jsou zčásti živeny energetickým šokem z íránského konfliktu. Tato jestřábí pozice představuje protivítr pro neúročená aktiva včetně zlata.
Srpnová data z trhu práce však komplikují rozhodování Fedu. Ztráta pracovních míst v červenci spolu s poklesem mezd a participace na trhu práce naznačuje, že silný trh práce již nepředstavuje inflační hrozbu. Energetické ceny navíc ztratily část předchozího momentu navzdory přetrvávající nejistotě ohledně dohody mezi Íránem a USA o obnovení exportů přes Hormuzský průliv.
Pro zlato vytváří tento makroekonomický mix komplexní prostředí. Na jedné straně slabší ekonomická data podporují očekávání, že Fed nebude dále zvyšovat sazby, což je pozitivní pro zlato. Na druhé straně přetrvávající inflační tlaky z energetického sektoru omezují prostor pro snižování sazeb, které by bylo pro zlato ještě příznivější.
Historická analýza ukazuje, že zlato typicky dosahuje zisků 0,30 procenta v prvním týdnu po vypuknutí velkých konfliktů a impozantních 8,98 procenta v horizontu dvanácti měsíců. Tento vzorec se opakoval napříč různými geopolitickými událostmi — od regionálních konfliktů po světové války — a potvrzuje spolehlivost zlata jako stabilizátoru portfolia v turbulentních obdobích.
Nákupy zlata centrálními bankami nelze chápat pouze jako reakci na krátkodobé tržní podmínky. Reprezentují hlubší strukturální posun v globálním finančním systému směrem k de-dolarizaci a diverzifikaci rezerv mimo jurisdikci jednotlivých států. Od zmrazení ruských rezerv v roce 2022 země jako Čína a několik středoasijských ekonomik akcelerovaly diverzifikaci do zlata.
Na rozdíl od devizových rezerv zlato nepodléhá cizí jurisdikci, což jej činí atraktivním ve fragmentovaném geopolitickém prostředí. Tato vlastnost získává na významu v kontextu rostoucího využívání finančních sankcí jako nástroje zahraniční politiky. I menší kupci jako Kambodža a Srbsko postupně navyšují své alokace do zlata.
Čínská lidová banka, ačkoli oznámila dočasnou pauzu v nákupech ve druhém čtvrtletí 2026, zůstává největším kupcem zlata za poslední dva roky. Její trvalá akumulace je široce považována za klíčový krok v prosazování strategie de-dolarizace. Čtvrtletní a roční trend čistých nákupů zůstává velmi silný navzdory měsíčním fluktuacím způsobeným tržními podmínkami a cenovými pohyby.
Tato strukturální poptávka vytváří pro zlato jiný investiční profil než v minulých dekádách. Centrální banky jako nejméně cenově citliví kupci s padesátiletými investičními horizonty neprodávají kvůli zasedání Fedu nebo titulkům o příměří. Jejich systematická akumulace poskytuje trhu stabilní základ poptávky, který omezuje downside riziko i v obdobích odlivů z ETF.
Pro investory představuje současná situace na trhu se zlatem komplexní rozhodovací prostředí. Zlato se nachází přibližně 22 procent pod historickým maximem, což může představovat atraktivní vstupní bod pro dlouhodobě orientované investory. Současně však technická analýza naznačuje pokračování střednědobého klesajícího trendu s primárním downsidovým cílem kolem červencového minima blízko 3 943 dolarů.
Alokace do zlata se stala kritickým nástrojem řízení rizik v prostředí rostoucí geopolitické nestability. Finanční poradci tradičně doporučují 5-15procentní alokaci do drahých kovů, ale současný konflikt vedl mnohé stratégy k advokování vyšších alokací — zejména pro investory znepokojené systémovými riziky, měnovou devalvací a potenciálem širší eskalace na Blízkém východě.
Tokenizované zlato prostřednictvím produktů jako PAXG a XAUT představuje inovativní způsob, jak mohou kryptoměnoví investoři získat expozici vůči zlatu. Tyto instrumenty kombinují tradiční charakteristiky zlata jako bezpečného přístavu s flexibilitou a přístupností blockchain technologie.
Důležitým aspektem je rovněž sledování vývoje na trzích s těžebními akciemi. Historicky těžební společnosti překonávají fyzické zlato během válečných rally přibližně 1,5 až 2násobně díky operační páce. Producenti s nízkými all-in sustaining costs a silnými bilancemi jsou pozicionováni tak, aby benefitovali z potenciálního dalšího růstu cen zlata.
Budoucí vývoj ceny zlata závisí kriticky na rozřešení geopolitických konfliktů a trajektorii měnové politiky Fedu. Tržní experti identifikují tři hlavní scénáře s odlišnými implikacemi pro zlaté investice.
První scénář předpokládá limitovanou de-eskalaci prostřednictvím diplomacie. Pokud by napětí mezi USA a Íránem polevilo díky vyjednávání, geopolitická prémie ve zlatě by se pravděpodobně snížila. Ceny by mohly konsolidovat v rozmezí kolem současných úrovní nebo mírně poklesnout, zatímco strukturální poptávka centrálních bank by poskytovala podporu.
Druhý scénář počítá s prolongovaným patovým stavem bez jasného rozřešení. V tomto případě by zlato pravděpodobně obchodovalo v širokém rozpětí s vysokou volatilitou, reagujíc na jednotlivé geopolitické titulky. Přítoky do ETF by zůstaly nestabilní s regionální divergencí mezi Asií a Severní Amerikou.
Třetí scénář zahrnuje další eskalaci konfliktu s potenciálním narušením dodávek ropy z Perského zálivu. Takový vývoj by pravděpodobně vedl k dramatickému růstu cen zlata směrem k úrovním 5 500 až 6 000 dolarů, protože investoři by hledali útočiště před systémovými riziky. Současně by však energetický šok mohl vyvolat recesní tlaky s nejistými dopady na poptávku po zlatě.
Bez ohledu na konkrétní scénář strukturální faktory podporující zlato — de-dolarizace, nákupy centrálních bank, geopolitická fragmentace — pravděpodobně přetrvají. Trh se zlatem v polovině roku 2026 prochází transformací od tradičního modelu safe haven aktiva k novému paradigmatu, kde institucionální poptávka centrálních bank hraje dominantní roli v určování dlouhodobého cenového trendu.
Trh se zlatem vstupuje do druhé poloviny roku 2026 na křižovatce mezi několika protichůdnými silami. Strukturální poptávka centrálních bank, která dosahuje historických úrovní, poskytuje robustní podporu cenám. Geopolitické napětí kolem íránského konfliktu udržuje elevovanou prémii za nejistotu. Současně restriktivní měnová politika Fedu a vysoké reálné výnosy představují protivítr pro neúročená aktiva.
Pro investory je klíčové rozlišovat mezi krátkodobou volatilitou a dlouhodobými strukturálními trendy. ETF toky mohou oscilovat na základě makroekonomických dat a geopolitických titulků, ale centrální banky operující na dekádových horizontech systematicky akumulují zlato jako pojistku proti fragmentaci globálního finančního systému. Tato divergence vytváří prostředí, kde krátkodobé cenové poklesy mohou představovat příležitosti pro strategicky orientované investory.
Zlato v roce 2026 již není pouze tradičním bezpečným přístavem. Stalo se barometrem důvěry v mezinárodní měnový řád a nástrojem geopolitického pozicionování pro centrální banky po celém světě. Tato evoluce naznačuje, že role zlata v globálním finančním systému bude pravděpodobně narůstat bez ohledu na krátkodobé cenové fluktuace.