

9
minut
MUFG po rekordním kvartálu: Bank of Japan míří k dalšímu zvýšení sazeb
Napsal:
Finav redakce
|
15.09.2026
10:30

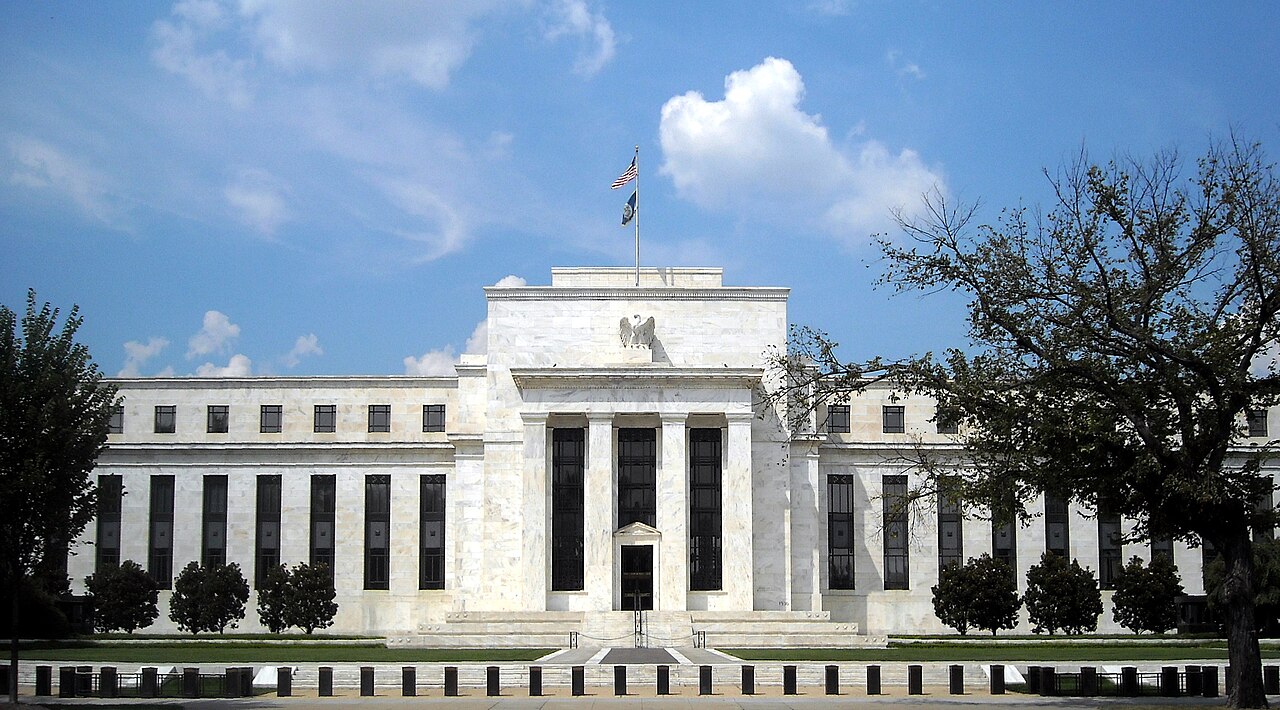


Federální rezervní systém na svém červencovém zasedání ponechal klíčovou úrokovou sazbu v pásmu 3,50–3,75 procenta. Rozhodnutí však nebylo jednomyslné — výbor hlasoval v poměru 9 ku 3, přičemž tři regionální prezidenti požadovali zvýšení sazeb. Šlo o Beth Hammackovou z Clevelandu, Neela Kashkariho z Minneapolis a Lorie Loganovou z Dallasu. Všichni tři argumentovali přetrvávající inflací nad dvouprocentním cílem.
Nový předseda Fedu Kevin Warsh na tiskové konferenci vnitřní rozpory přivítal. Během pěti veřejných vystoupení použil třináctkrát frázi „rodinná hádka" a opět ji zopakoval při komentáři k disensím nad červencovým rozhodnutím. Podle jeho slov jde o zdravou debatu, nikoliv o problém fungování instituce.
Trhy nyní oceňují vysokou pravděpodobnost zvýšení sazeb v závěru roku 2026. Futures na fed funds implikují sazbu kolem 4 procent do konce roku. Před zasedáním investoři přisuzovali 35procentní šanci zvýšení sazeb, nyní očekávají jedno až dvě navýšení místo dříve předpokládaných snížení.
Index spotřebitelských cen v červnu zaznamenal meziroční růst o 3,5 procenta. Jde o zpomalení oproti květnovým 4,2 procenta, kdy americká ekonomika čelila největším inflačním tlakům od počátku roku. Měsíční pokles o 0,4 procenta byl nejhlubší od dubna 2020 a překonal očekávání analytiků.
Jádrová inflace, která vylučuje volatilní složky jako potraviny a energie, zůstala v červnu beze změny, což tlačí dvanáctiměsíční míru na 2,6 procenta. Konsenzus očekával měsíční nárůst o 0,2 procenta a roční úroveň 2,9 procenta. Pokles cen energií a zmírnění nákladů na služby — zejména bydlení — přinesly dočasnou úlevu.
Úleva však může být krátkodobá. Obnovené napětí mezi Spojenými státy a Íránem hrozí opětovným růstem cen energií. Konflikt na Blízkém východě zůstává hlavním rizikovým faktorem pro měnovou politiku. Hypoteční sazby již vystoupily na roční maximum právě v důsledku geopolitické nejistoty.
Organizace pro hospodářskou spolupráci a rozvoj v březnu zvýšila prognózu celkové inflace v USA na 4,2 procenta pro rok 2026 — výrazně nad předchozí odhad 2,8 procenta a nad projekci samotného Fedu ve výši 2,7 procenta. OECD varovala, že centrální banky musí zůstat ostražité vůči inflačním hrozbám.
Červnový souhrn ekonomických projekcí přinesl znatelné změny oproti březnovým odhadům. Mediánový odhad jádrové inflace pro čtvrté čtvrtletí 2026 byl revidován z 2,7 na 3,3 procenta. Podobně projekce pro čtvrté čtvrtletí 2027 vzrostla z 2,2 na 2,5 procenta. To naznačuje, že typický člen FOMC očekává výrazně perzistentnější inflaci, než se předpokládalo na začátku roku.
Průzkum profesionálních prognostiků z druhého čtvrtletí potvrzuje pesimistický obraz. Celková inflace CPI má v roce 2026 dosáhnout průměru 3,5 procenta, jádrová pak 2,9 procenta. Obě čísla představují výrazné navýšení oproti předchozímu průzkumu, kdy odhady činily 2,6 procenta.
Desetileté inflační očekávání — klíčový indikátor pro měnovou politiku — mírně vzrostlo. Průměrná roční inflace CPI v období 2026–2035 má činit 2,40 procenta, což je o 0,10 procentního bodu více než v předchozím průzkumu. Oxford Economics upozorňuje, že jádrová inflace zůstane zvýšená kolem 3 procent meziročně, přičemž faktory jako výstavba AI infrastruktury a energetické šoky přispívají k tomuto tlaku.
Kevin Warsh se ujal funkce předsedy Federálního rezervního systému v květnu 2026 poté, co jej v lednu nominoval prezident Donald Trump. Nominace ukončila éru Jerome Powella a signalizovala záměr radikální změny v měnové filosofii.
Warsh má rozsáhlé zkušenosti s centrálním bankovnictvím — působil jako guvernér Fedu během globální finanční krize v letech 2006–2011. Na rozdíl od svého předchůdce Warsh prosazuje méně spoléhání na forward guidance a větší důraz na flexibilitu rozhodování.
Na své první tiskové konferenci v červnu Warsh oznámil vytvoření pěti pracovních skupin, které mají přezkoumat klíčové aspekty měnové politiky. Inflaci označil za „volbu" a opakovaně zdůraznil důležitost dosažení cenové stability. Podle jeho slov Fed tento závazek jasně nekomunikoval posledních pět let a hodlá to napravit.
Warsh nepředložil vlastní projekce v rámci červnového souhrnu ekonomických projekcí. Jde o neobvyklý krok, který může signalizovat jeho záměr nestát se vězněm vlastních čísel a zachovat si volnost při rozhodování.
V červenci Fed zveřejnil složení pěti pracovních skupin, které mají přezkoumat fundamentální aspekty činnosti centrální banky. Skupiny se zaměřují na komunikační strategii, politiku rozvahy, datové zdroje, produktivitu a zaměstnanost a inflační rámec.
Mezi členy figurují prominentní osobnosti: rizikový kapitalista Marc Andreessen, bývalý guvernér Bank of England Mervyn King, bývalý předseda Rady ekonomických poradců Bílého domu Greg Mankiw a Raghuram Rajan, bývalý guvernér Reserve Bank of India. Dále byl jmenován William White, kanadský ekonom, který varoval před riziky levných peněz před krizí v roce 2008.
Pracovní skupina pro produktivitu a zaměstnanost zahrnuje vedle Andreessena také ekonoma Charlese I. Jonese a Ashu Sharmu, výkonnou viceprezidentku a CEO Xbox v Microsoftu. Všichni členové sdílejí optimistický pohled na transformační potenciál umělé inteligence — což odpovídá Warshově vlastnímu přesvědčení.
Pracovní skupiny mají operovat nezávisle s mandátem sledovat důkazy, poskytovat upřímnou zpětnou vazbu a vypracovat rigorózní zjištění pro FOMC. Očekává se, že dokončí práci do konce roku 2026 a předloží sadu doporučení pro zlepšení měnové politiky.
Celková aktiva na rozvaze Federálního rezervního systému činila k 29. červenci 6,7 bilionu dolarů, což představuje pokles o 9 miliard oproti předchozímu týdnu, ale nárůst o více než 95 miliard oproti situaci před rokem. Rozvaha tak zůstává na úrovni přibližně 21 procent nominálního HDP.
Mezi červnem 2022 a říjnem 2025 Fed snížil své držby cenných papírů o 2,2 bilionu dolarů v rámci programu redukce rozvahy oznámeného v květnu 2022. V prosinci 2025 však FOMC konstatoval, že rezervní zůstatky klesly na „dostatečnou" úroveň a zahájil nákupy krátkodobých státních dluhopisů k udržení adekvátní nabídky rezerv.
Fed začal nakupovat krátkodobé státní poukázky v prosinci 2025 za účelem zajištění dostatečných rezerv bankovního systému a udržení krátkodobých úrokových sazeb poblíž zamýšlené politické sazby. Nedávno oznámil redukci těchto pravidelných nákupů.
Warsh vyjádřil výhrady k dlouhodobé účinnosti rozvahy jako nástroje měnové politiky a zpochybnil její vhodnost. Jedna z pracovních skupin se přímo zabývá touto problematikou a má předložit doporučení ohledně budoucí role kvantitativního uvolňování.
Aktuální údaje o zaměstnanosti naznačují, že ekonomika zůstává blízko maximální zaměstnanosti. Míra nezaměstnanosti činí 4,2 procenta, zaměstnavatelé nadále měsíčně přidávají pracovní místa a týdenní žádosti o podporu v nezaměstnanosti zůstávají nízké. Tyto podmínky snižují potřebu Fedu snižovat sazby na podporu zaměstnanosti a umožňují tvůrcům politiky soustředit se na inflaci.
Rozpočtový úřad Kongresu očekává, že míra nezaměstnanosti dosáhne vrcholu 4,6 procenta v roce 2026, než se sníží na 4,4 procenta v roce 2028. Projekce zohledňuje dopady daňové a výdajové legislativy přijaté Kongresem a podepsané v červenci, stejně jako menší počet migrantů v zemi.
Viceprezidentka pro dohled Michelle Bowmanová na lednovém projevu upozornila, že pod povrchem silných čísel se skrývá křehkost trhu práce. Podle jejího názoru tato křehkost představuje větší riziko než inflace a měla by ovlivnit trajektorii měnové politiky.
Ekonomická aktivita se rozšiřuje solidním tempem navzdory zvýšené nejistotě, která částečně pramení z konfliktu na Blízkém východě. Tak zní oficiální hodnocení z červencového prohlášení FOMC.
Íránská válka a její dopad na globální energetický trh drží hlavní americkou inflaci výrazně nad projekcemi Federálního rezervního systému a možná si vynutí politickou akci. OECD varuje, že současný nabídkově indukovaný růst globálních cen energií lze přehlédnout, pokud inflační očekávání zůstanou dobře ukotvena, ale úprava politiky může být nutná, pokud se objeví známky širších cenových tlaků.
Ceny energií a paliv představují hlavní nákladové vstupy pro podniky — palivo pro pohon letadel a transport potravin do obchodů. Spotřebitelé proto zaznamenali růst cen v různé míře i jinde. Cenová úleva z června však může být krátkodobá uprostřed vzplanuvších napětí na Blízkém východě.
Obnovené nepřátelství mezi USA a Íránem v posledních dnech zvýšilo riziko opětovného zrychlení inflace. Ekonomové varují, že pokud napětí nepoleví, může Fed být nucen přistoupit ke zvýšení úrokových sazeb.
Fed nyní stojí na křižovatce. Na jedné straně červnová inflační data naznačují, že nejhorší je za námi a ekonomika prošla vrcholem cenových tlaků. Na druhé straně geopolitická nejistota, strukturální faktory jako AI boom a přetrvávající tlaky ve službách mohou inflaci znovu roztočit.
Obchodníci nadále očekávají zvýšení sazeb Fedu v září, ačkoliv po zveřejnění červnových dat snížili pravděpodobnost na 63 procent z více než 75 procent den předtím. Fed cílí na klíčovou jednodenní výpůjční sazbu v pásmu 3,5–3,75 procenta.
Analytici očekávají, že inflace bude v příštím roce pokračovat v procesu zpomalování. Pokud se geopolitická situace uklidní, Fed pravděpodobně nebude muset zvyšovat úrokové sazby. Pokud však napětí eskaluje, může být nucen jednat.
Centrální banka může vyčkat na závěry pracovních skupin před provedením jakýchkoliv politických změn. To by znamenalo, že zásadní rozhodnutí by přišla až ke konci roku, kdy budou k dispozici doporučení všech pěti skupin.
Základní sazba Fedu ovlivňuje širokou škálu spotřebitelských nákladů na půjčky a výnosů ze spoření — hypotéky, kreditní karty, autopůjčky i vkladové sazby. Zatímco krátkodobé sazby úzce sledují základní sazbu, dlouhodobé sazby více závisí na inflačních očekáváních a dalších ekonomických faktorech.
Patnácti- a třicetileté fixní hypoteční sazby přímo nesledují základní sazbu Fedu, ale řídí se spíše výnosy dlouhodobých státních dluhopisů. S obnoveným napětím mezi USA a Íránem se hypoteční sazby již posunuly blízko ročního maxima.
Růst inflace a silný trh práce posunuly očekávání ohledně politiky Fedu v roce 2026. Centrální banka drží sazbu fed funds na 3,50–3,75 procenta. Budoucí trajektorie sazeb se stala méně jistou — futures nyní oceňují 4 procenta do konce roku.
Investoři by měli zvážit aktivní řízení úrokového rizika pomocí dluhopisů se střednědobou splatností, budování dluhopisových žebříčků a hledání vyššího výnosu mimo jádrové dluhopisy. Diverzifikované portfolio může pomoci navigovat měnící se inflační, úrokové a geopolitické rizika.
Warshova éra představuje potenciální zlom v přístupu Fedu k měnové politice. Důraz na menší spoléhání na forward guidance, přezkum role rozvahy a integrace analýzy produktivity a umělé inteligence signalizují posun paradigmatu.
Americká ekonomika se podle Warshe za poslední generaci výrazně změnila — a nikdy více než právě nyní. Každá pracovní skupina bude pečlivě zvažovat, zda lze prostředky a metody tvůrců politiky, analytické nástroje a politické přístupy zlepšit.
Otázka nezávislosti Fedu zůstává citlivým tématem. Warsh byl během kongresového slyšení opakovaně dotazován na své názory ohledně politické nezávislosti centrální banky. Nominace Trumpem a blízké vazby na republikánskou administrativu vyvolávají otázky, zda Fed zachová svou tradičně apolitickou roli.
Federální rezervní systém vstupuje do druhé poloviny roku 2026 s novou tváří, novými nástroji a novými výzvami. Kevin Warsh zdědil instituci, která pět let bojovala s inflací nad cílem a čelí kritice za pomalou reakci na cenové tlaky v letech 2021–2022.
Pět pracovních skupin představuje ambiciózní pokus reformovat způsob, jakým nejsilnější centrální banka světa funguje. Zda tato reforma přinese lepší výsledky nebo jen další vrstvu byrokracie, ukáže čas.
Jisté je, že americká měnová politika stojí na rozcestí. Inflace sice klesá, ale zůstává nad cílem. Trh práce je silný, ale křehký. Geopolitika hrozí novými šoky. A nový předseda testuje limity institucionální změny v reálném čase.
Pro investory to znamená zvýšenou nejistotu a potřebu flexibility. Fed pod Warshovým vedením může být méně předvídatelný než za Powella, ale možná také rychleji reagující na měnící se podmínky. V každém případě jde o fascinující experiment v centrálním bankovnictví — s dopady, které pocítí celý svět.