
Politika

7
minut
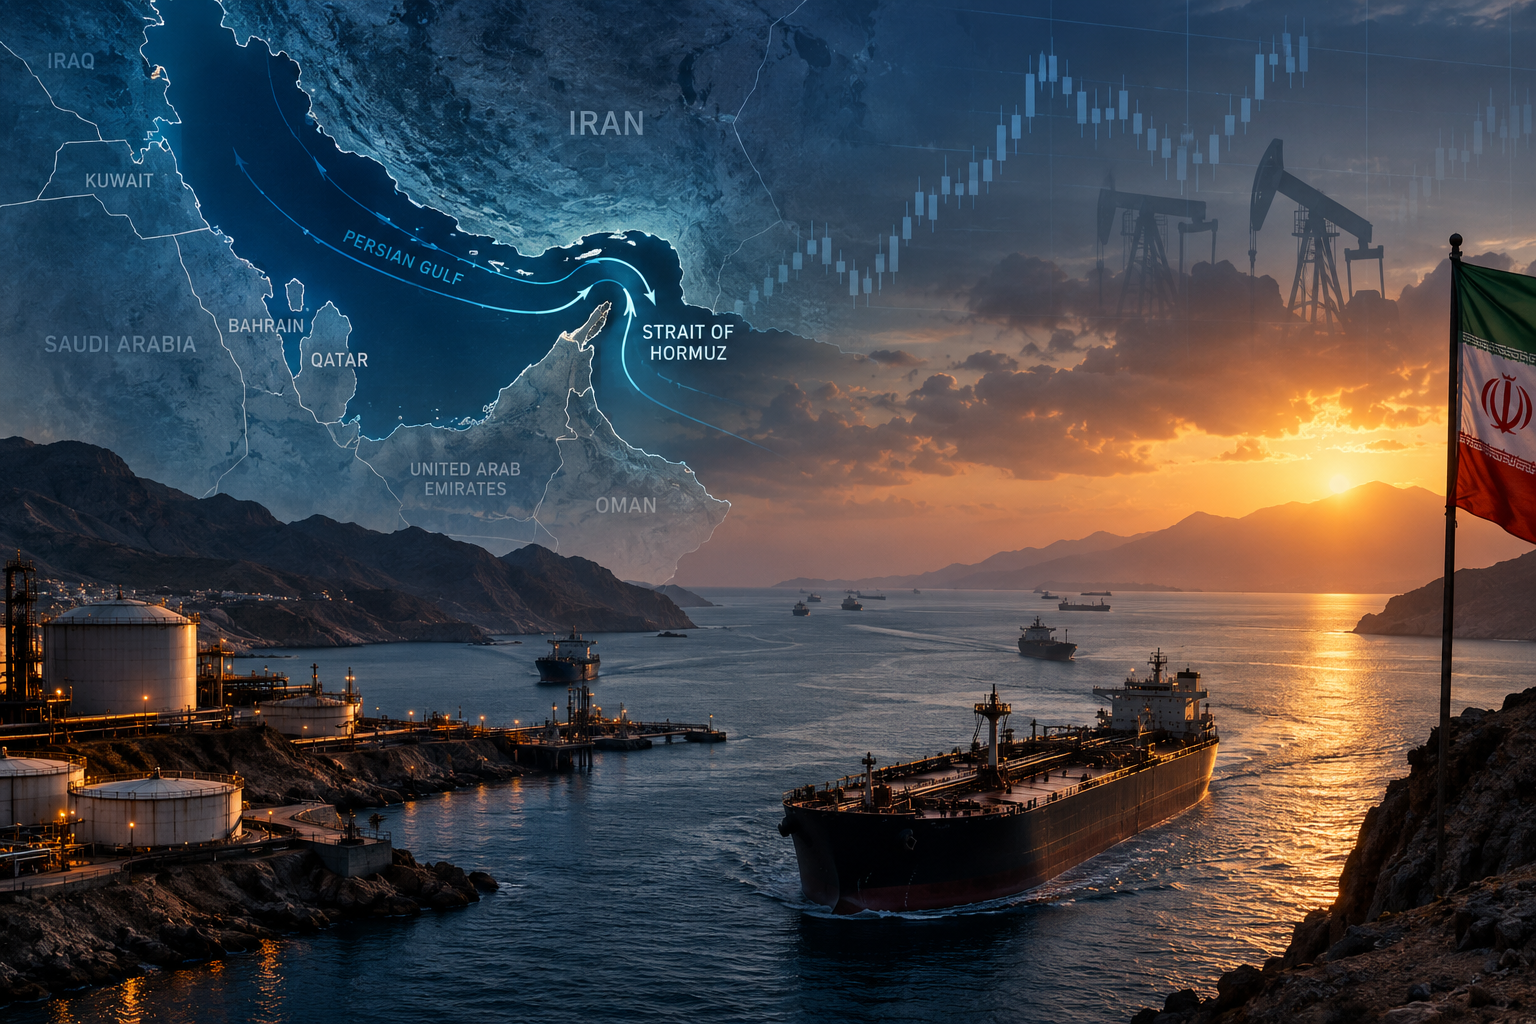
Írán nabízí otevření Hormuzského průlivu. Ropa reaguje poklesem, rozhodnou další kroky USA
Napsal:
Finav redakce
|
22.09.2026
15:06

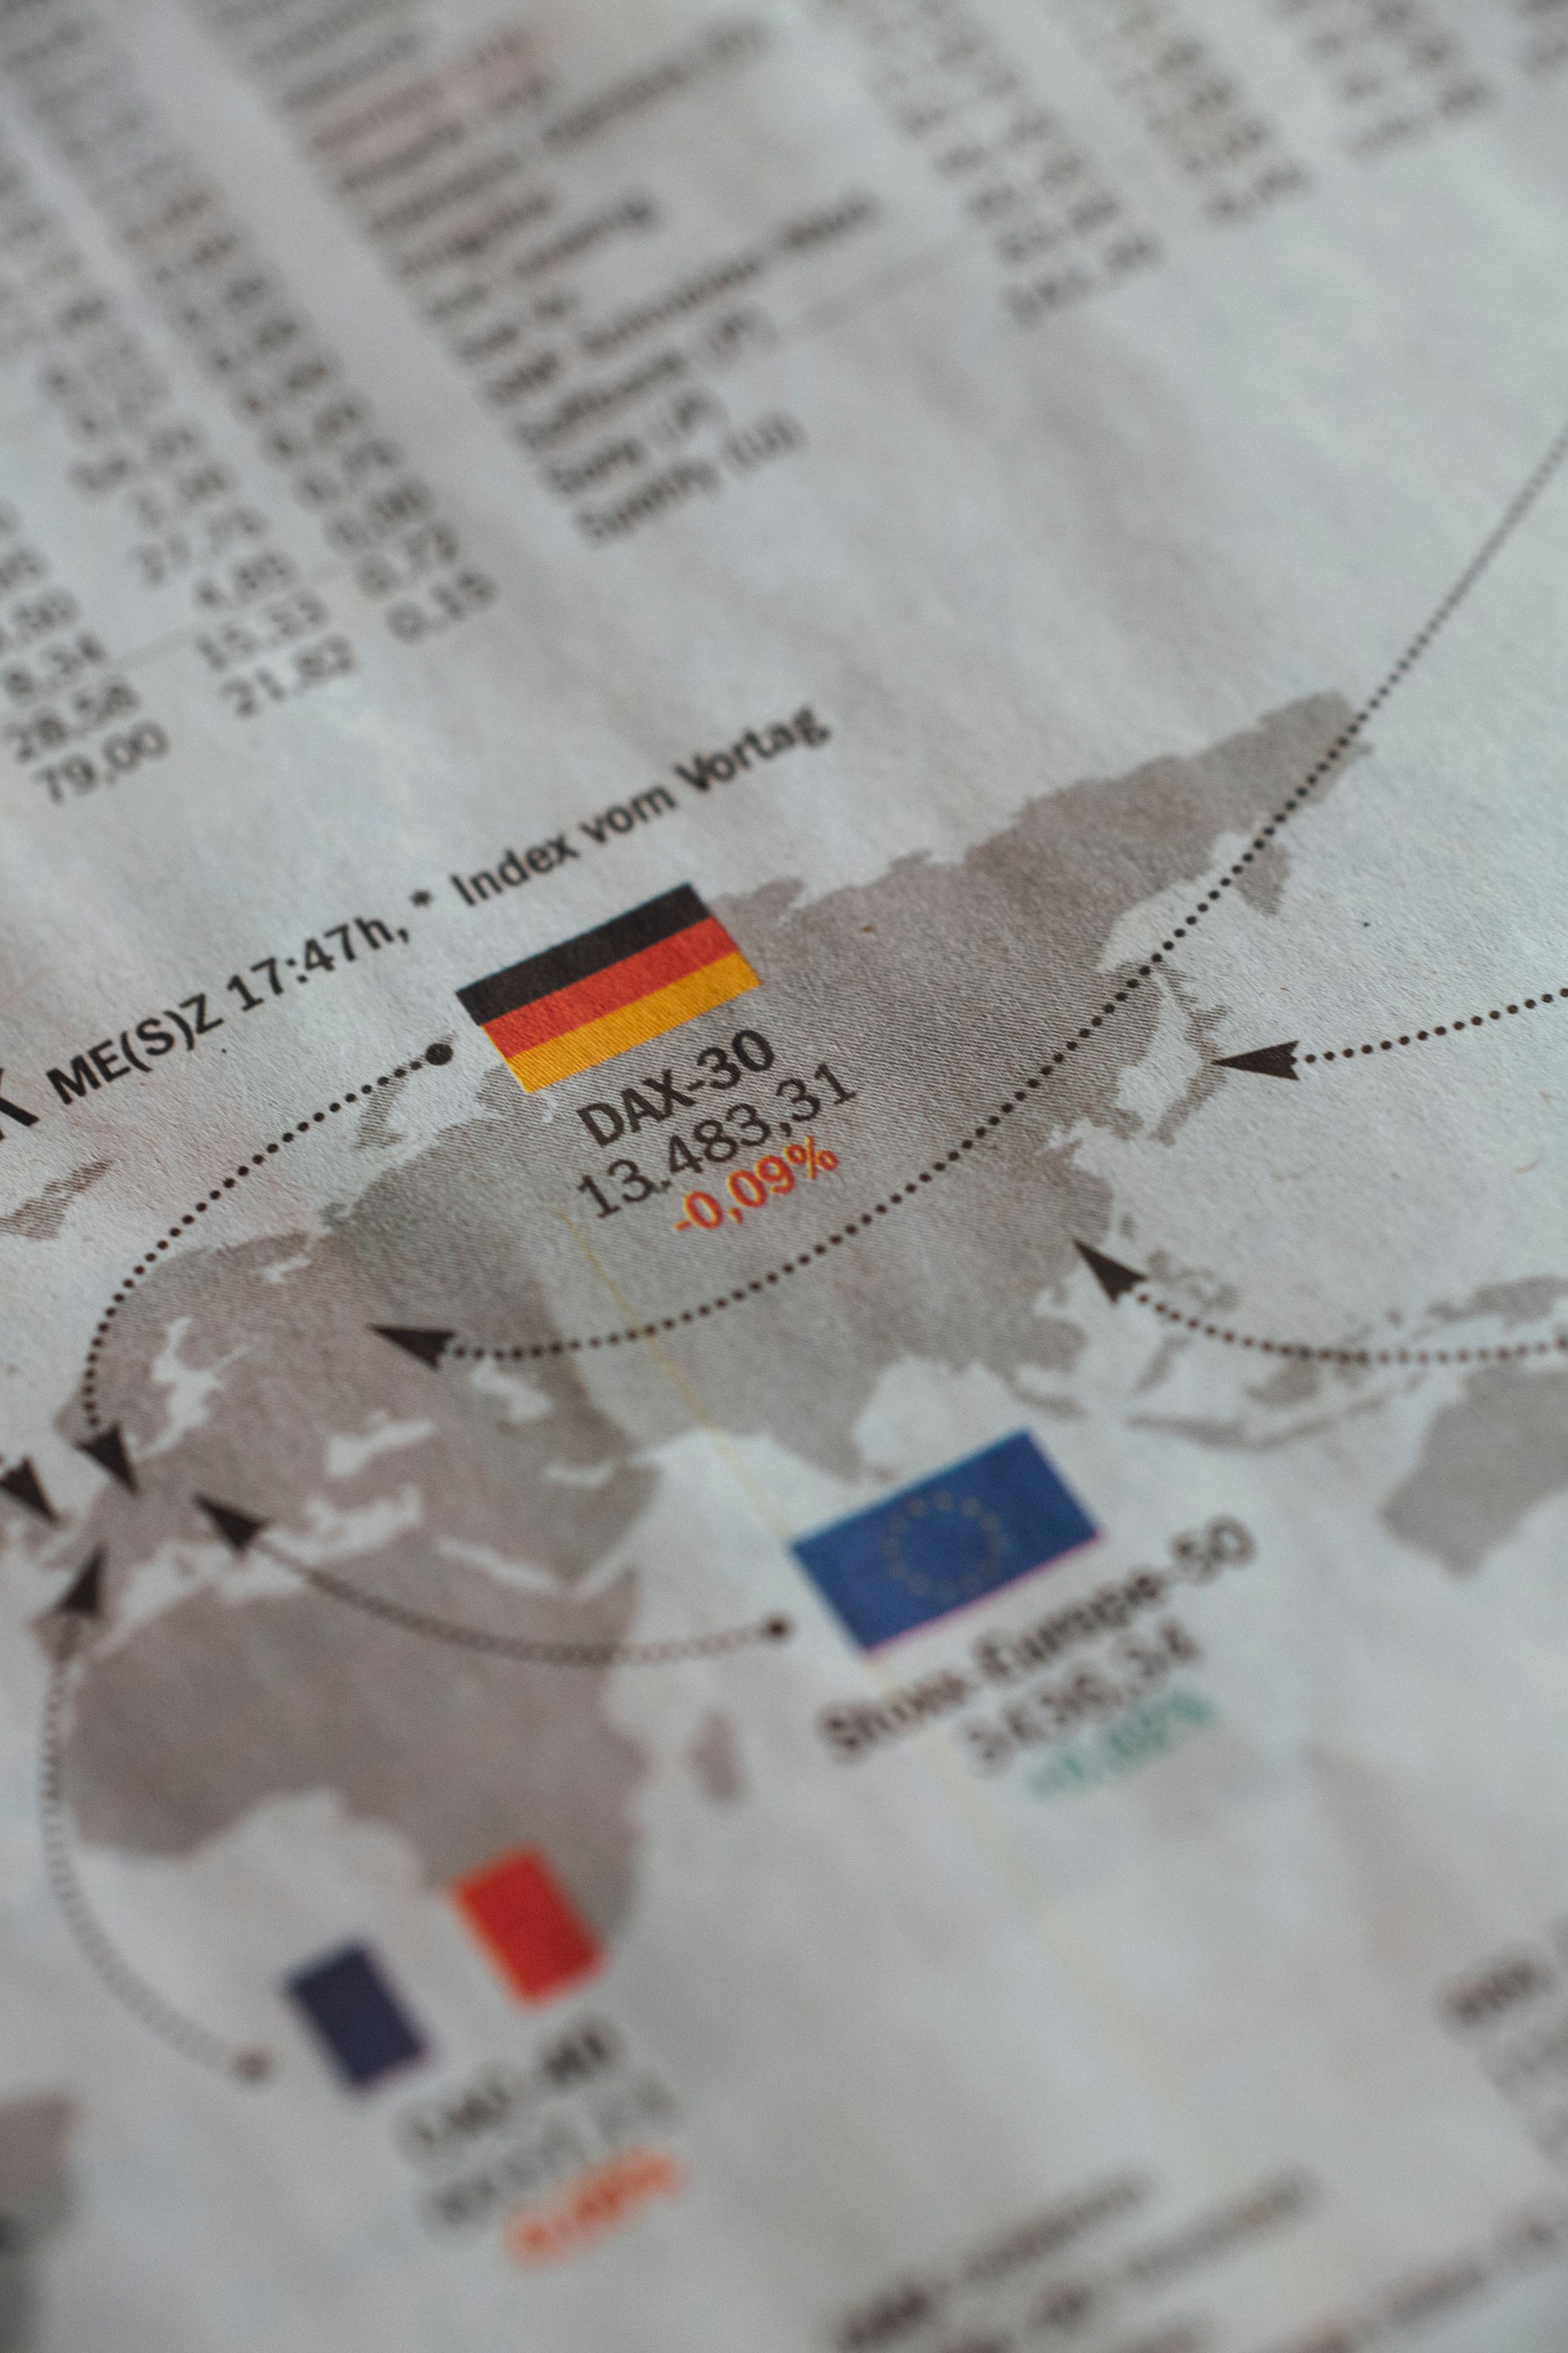


Evropské akciové trhy vstoupily do druhé poloviny roku 2026 v pozoruhodné kondici. Index STOXX Europe 600, který sleduje výkonnost 600 největších evropských společností, dosáhl nových historických maxim a od začátku roku připsal přibližně 11 %. Tato rally není omezena na jednotlivé země nebo sektory — jedná se o plošný růst, který zasáhl prakticky všechny hlavní evropské burzy.
Německý DAX překonal v srpnu hranici 26 100 bodů a dosáhl historického rekordu. Francouzský CAC 40 vystoupal na úroveň 8 700 bodů, zatímco italský FTSE MIB zaznamenal bezprecedentních 53 540 bodů. Tyto výsledky navazují na mimořádně silný rok 2025, kdy index STOXX 50 vzrostl o přibližně 18 % a STOXX 600 o 17 %, což představovalo nejlepší výkon od roku 2021.
Za loňskou rally stálo několik faktorů: klesající úrokové sazby, německý fiskální stimul a rotace investorů z vysoce oceněných amerických technologických akcií. Rok 2026 přinesl novou dynamiku v podobě boomu kolem umělé inteligence, který přetvořil strukturu evropských akciových trhů způsobem, jaký analytici před několika lety nepředpokládali.
Nejpozoruhodnějším aspektem letošní rally je zásadní změna v tom, které společnosti trhy táhnou. Luxusní skupiny jako LVMH nebo Kering, které tradičně definovaly evropský akciový příběh, letos nikde nejsou vidět mezi nejúspěšnějšími tituly. Totéž platí pro farmaceutické giganty, kteří po desetiletí tvořili páteř evropských portfolií. Dokonce i banky, navzdory solidnímu roku, byly z velké části překonány.
Největšími vítězi roku 2026 jsou společnosti budující infrastrukturu za boomem umělé inteligence: výrobci polovodičových destiček, zařízení pro testování čipů, pokročilých substrátů a průmyslových technologií. Evropský akciový trh již není veden značkami, které spotřebitelé znají. Stále více jej pohánějí dodavatelé umožňující globální závody o kapitálové výdaje na AI.
Švédská společnost Sivers Semiconductors se stala nejlépe výkonným titulem v Evropě s růstem přes 900 % od začátku roku. Tato firma vyrábí miniaturní laserová pole a optické motory, které přenášejí data jako světlo uvnitř AI datových center, spolu s bezdrátovými čipy. Klíčovým momentem bylo červnové oznámení o integraci jejich laserů do platformy křemíkové fotoniky společnosti GlobalFoundries, zaměřené na ko-balené optiky propojující velké AI clustery.
Evropa sice nemá svou vlastní Nvidii, ale stala se domovem některých z nejlépe výkonných AI akcií na světě. Společnosti dodávající infrastrukturu za umělou inteligencí — od laserů a optických čipů po testovací zařízení a servery — přinesly zisky až 2 200 % v roce 2026.
Italská Technoprobe vzrostla o 135 % k 5. srpnu a stala se jednou z nejsilnějších evropských technologických akcií. Po rekordním prvním čtvrtletí s tržbami 187 milionů eur management zvýšil celoroční prognózu prodejů na 950 milionů až 1,05 miliardy eur, což odráží rostoucí poptávku po zařízeních pro testování čipů souvisejících s AI.
Rakouská AT&S Austria Technologie & Systemtechnik zaznamenala růst přes 340 %. Tato firma vyrábí high-end desky s plošnými spoji a IC substráty propojující pokročilé procesory se zbytkem systému. Při zveřejnění čtvrtletních výsledků 4. srpna management předpověděl 30–35% růst tržeb v letošním roce, tažený pokračujícími investicemi do AI datových center.
Francouzská Soitec, výrobce polovodičových waferů, vylétla o více než 400 % od začátku roku. Žádná jiná evropská společnost neprofitovala z investičního boomu AI více než právě Soitec. Její specializované materiály jsou klíčové pro výrobu nejpokročilejších čipů.
Evropské polovodičové firmy jako ASML Holding a Infineon Technologies vzrostly letos o více než 60 % a patří mezi největší tahouny indexu Stoxx 600. Koš evropských AI adoptrů sestavený Bank of America — zahrnující firmy jako ABB, Standard Chartered a E.On — vzrostl o 14 % od začátku roku 2026. To překonává 3% růst amerických hyperscalerů, tedy velkých cloudových společností masivně investujících do AI datových center.
Německá Aixtron, výrobce zařízení pro výrobu čipů, vyskočila o 189 % od začátku roku. Chipmaker STMicroelectronics přidal 133 %. Nokia, někdejší výrobce mobilních telefonů, který přesunul fokus na AI, viděl růst akcií o 108 %.
Tato proměna ukazuje, že Evropa našla svou niku v globálním AI ekosystému. Místo soutěžení s americkými a čínskými giganty o vývoj frontierních modelů se evropské firmy specializují na kritickou infrastrukturní vrstvu — hardware, komponenty a materiály, bez nichž by AI revoluce nebyla možná.
Evropské banky vstoupily do roku 2026 po historicky nejlepším roce v historii. Index EURO STOXX Banks vzrostl v roce 2025 o 76 %, což signalizovalo rozhodující obrat v sentimentu investorů po více než dekádě podvýkonnosti. V roce 2026 index bankovních akcií přidal dalších 22 %.
Podle JPMorgan vstoupily evropské banky do roku 2026 v „perfektním prostředí" s pokračujícím pozitivním výhledem. Analytici banky identifikují dva klíčové faktory: solidní makroekonomické zázemí zlepšujícího se růstu HDP spolu se stabilními sazbami, inflací a nezaměstnaností, a pokračující sílu na úrovni jednotlivých firem s očekávaným 5,5% ročním růstem zisku před tvorbou rezerv a 9,7% růstem čistého zisku do roku 2027.
Goldman Sachs rovněž zůstává konstruktivní a předpovídá dvojciferný růst zisku na akcii pro sektor. Analytici popisují operační prostředí jako „lepší na delší dobu" s udržitelnými výnosy na střední úrovni teens procent ve střednědobém horizontu.
Valuace evropských bank prošly významným přehodnocením. Konsenzuální forward P/E ratio vzrostlo ze 7,3x na konci roku 2024 na 10,4x na konci roku 2025 a aktuálně činí 10,6x. Přesto na relativní bázi sektor stále obchoduje s 32% diskontem vůči širšímu evropskému trhu oproti 20letému průměrnému diskontu 26 %.
Celková aktiva evropských bank vzrostla o 3,63 % meziročně a dosáhla 34,33 bilionů eur v březnu 2026. Agregátní poměr nesplácených úvěrů se zvýšil pouze marginálně o 0,02 procentního bodu na 1,98 %, což naznačuje zdravou kvalitu úvěrového portfolia.
Evropské obranné akcie byly definujícím obchodem roku 2025. Rheinmetall vzrostl za dvanáct měsíců téměř o 200 %. SAAB přidal 28 % jen v úvodních dnech roku 2026. BAE Systems vyskočil o 6 % na jediném překonání očekávání v únoru. Index Morningstar Developed Europe Aerospace & Defense zaznamenal svůj nejlepší start roku v historii.
V roce 2026 však tento obchod vstoupil do fáze konsolidace. Index Stoxx Europe Aerospace & Defence od začátku roku klesl o 1,2 % oproti 4,8% výnosu širšího indexu Stoxx 600. Analytici vidí letošek jako období, kdy se nadšení z evropských obranných výdajů nahrazuje přísnějším hodnocením výkonnosti a fundamentů jednotlivých společností.
Příjem objednávek je pomalejší než se čekalo, fiskální omezení začínají působit a přeplněný obchod je postupně likvidován. Obranný supercyklus je reálný — ale snadné peníze už byly vyděláány.
Přesto dlouhodobé přítoky zůstávají pozitivní. Data LSEG ukazují čisté přítoky 1,32 miliardy dolarů do WisdomTree Europe Defence ETF v roce 2026, včetně 377 milionů od začátku íránské války. Institucionální kapitál neopouští sektor — stává se pouze selektivnějším.
Jedním z klíčových faktorů podporujících evropskou rally zůstává atraktivní valuace ve srovnání s americkým trhem. EuroStoxx 600 obchoduje na forward P/E kolem 15, zatímco americký S&P 500 na úrovni 22. Tento diskont přitahuje globální investory hledající hodnotu mimo předražené americké technologie.
Rotace se stala charakteristickým rysem nového roku. Investoři rotují z amerických technologických akcií a hledají alternativy — někteří v energetice, bankovnictví a zdravotnictví, jiní v zahraničí. EuroStoxx 600 vypadá atraktivněji oceněný ve srovnání se S&P 500.
Přibližně 75 % akcií v indexu Stoxx 600 se obchoduje nad svým 200denním klouzavým průměrem, což je blízko horní hranice rozsahu za poslední dekádu. Valuační mezera s S&P 500 je nejužší za čtyři roky.
Podle prognózy Reuters z listopadu 2025 měl pan-evropský STOXX 600 dosáhnout přibližně 623 bodů do konce roku 2026, což implikuje zhruba 11% zisk. Euro Stoxx 50 měl podle projekcí vzrůst zhruba o 6,7 % na přibližně 5 900 bodů.
Několik sil se spojilo k posílení rally. Bezprostředním katalyzátorem byly geopolitické události. Zprávy o tom, že Washington a Teherán směřují k nové dohodě o znovuotevření Hormuzského průlivu, prudce stlačily ceny ropy, zmírnily inflační obavy a snížily nákladové tlaky pro evropské výrobce a aerolinky.
Znaky ochlazování nepřátelství mezi Washingtonem a Teheránem posílily sentiment, ačkoli obavy o plné znovuotevření Hormuzského průlivu přetrvávají. Ceny ropy poklesly ze svého červencového vrcholu, což zmírňuje inflační obavy.
DAX 40 klesl začátkem srpna pod 26 300 bodů, jak převládala opatrnost uprostřed přetrvávající nejistoty ohledně situace v Hormuzském průlivu. Prezident Trump v pondělí reagoval na íránské podmínky pro mírovou dohodu požadavky, aby Teherán kompenzoval lidi zabité ve válkách, útocích a protestech, což přidalo napětí a zkomplikovalo diplomatické snahy o znovuotevření kritické vodní cesty.
Jedním z nejpozitivnějších aspektů letošní evropské rally je její široká sektorová základna. Nejde pouze o technologie nebo AI — zisky se šíří napříč cyklickými sektory, bankami i průmyslem.
Index Stoxx 600 Banks je v roce 2026 výše o 22 %. Cyklické akcie — společnosti, které rostou a klesají s ekonomikou, jako banky a průmyslové zboží — přitahují pozornost. Podle Citi investoři budou nadále držet technologie, ale také přidávat cyklické pozice, což by mělo prospět evropským akciím.
Ocelářský gigant ArcelorMittal přidal 65,3 % od začátku roku a stal se desátým nejlépe výkonným titulem v indexu STOXX Europe 600. Lucemburská skupina vykázala tržby 16,5 miliardy dolarů ve druhém čtvrtletí a základní provozní zisk 2,1 miliardy dolarů, což je nejsilnější výkon v Evropě za tři roky. Ziskovost se zlepšila díky novým dovozním kvótám EU, které omezily konkurenci levnější zahraniční oceli.
Rakušan lenderský sektor těží z vyšších úrokových sazeb a odolné ekonomické aktivity ve střední a východní Evropě, což pomáhá rakouským bankám překonávat většinu jejich evropských rivalů.
Z technického hlediska vykazuje Euro Stoxx 50 silný vývoj v rámci rostoucího trendového kanálu ve střednědobém až dlouhodobém horizontu. Rostoucí trendy indikují, že trh zažívá pozitivní vývoj a zájem o nákup mezi investory roste.
V cenovém grafu není žádný odpor a je indikován další růst. V případě negativní reakce má index podporu přibližně na úrovni 6 160 bodů. Index je hodnocen jako technicky pozitivní pro střednědobý až dlouhodobý horizont.
Euro Stoxx 50 se za posledních 12 měsíců změnil o 18,63 %. Cena indexu se pohybovala v rozmezí od 5 154,83 do 6 431,42 za posledních 52 týdnů. DAX se za posledních 12 měsíců změnil o 9,29 % a jeho cena se pohybovala od 21 863,81 do 26 445,18.
DAX ukončil obchodní měsíc červenec 2026 na úrovni 25 639,24 bodů. Index sleduje výkonnost 40 největších společností kotovaných na regulovaném trhu Frankfurtské burzy, které splňují určité minimální požadavky na kvalitu a ziskovost.
Navzdory silné rally čelí evropské trhy několika výzvám. Tarifní riziko, pomalá průmyslová aktivita, nerovnoměrná čínská poptávka a křehká zisková dynamika stále leží pod povrchem. Euro Stoxx 50 již neobchoduje čistě na optimismu, který nesl části roku 2025. Nyní je hodnocen podle toho, zda se tento optimismus může přeměnit v širší ziskový cyklus.
Trh se zlepšuje, ale stále žádá důkazy. Současný pohyb je nejlépe popsán jako reparační obchod. Index se zotavil z dřívější volatility, ale zatím nedodal druh potvrzení, který by proměnil odraz v čistý pokračující trend.
Inflační data zůstávají v centru pozornosti. V Německu předběžné údaje ukázaly, že hlavní inflace v únoru klesla na 1,9 % z 2,1 % v lednu, mírně pod tržní očekávání 2,0 % a v zásadě v souladu s 2% cílem ECB.
Mezi jednotlivými akciemi BASF zaznamenal pokles, protože chemický gigant vykázal pokles upravených provozních zisků za rok 2025 a vydal zklamávající výhled pro rok 2026. Technologický sektor se dostal pod tlak, přičemž Infineon Technologies ztratil více než 2 % navzdory pozitivním výsledkům ASML.
Eurozónová hlavní inflace klesla a přibližuje se k 2% střednědobému cíli Evropské centrální banky. Tento pokrok je výsledkem rozhodného jednání ECB: po nejrychlejším cyklu zpřísňování v historii banka snížila sazby zpět na 2 %, což signalizuje její důvěru v zajištění cenové stability.
Trh oceňuje velmi málo akcí ze strany ECB hluboko do roku 2026. Ve srovnání s jinými částmi světa byla Evropa rychlá a rozhodná při řízení inflace dolů a přivedení sazeb na zdravé úrovně — slibné znamení pro zbytek roku.
Standard Chartered očekává pozastavení snižování sazeb ECB po zbytek roku 2026. Fiskální stimulační plány v Evropě by však mohly zvýšit pravděpodobnost zvyšování sazeb, což by potenciálně poskytlo obnovený ziskový vítr pro banky.
Evropské akcie vstoupily do roku 2026 s jiným náběhem než v minulých letech. Již to není čistě valuační catch-up trade ani defenzivní sázka na dividendy. Trh prochází strukturální transformací, kde tradiční lídři ustupují nové generaci AI infrastrukturních společností.
Rally roku 2025 položila otázku: objevil trh strukturální podporu, nebo se investoři jednoduše nahrnuli do dočasného valuačního catch-up obchodu? Region profitoval z levnějších relativních valuací, silnějšího eurového narativu a obnoveného zájmu o vybrané blue-chip tituly, ale základ nikdy nebyl bez prasklin.
Tyto praskliny v roce 2026 nezmizely — pouze změnily formu. Proto je současný pohyb nejlépe popsán jako reparační obchod. Index se zotavil z dřívější volatility, ale zatím nedodal druh potvrzení, který by proměnil odraz v čistý pokračující trend.
Pro investory hledající diverzifikaci mimo americké trhy zůstává Evropa atraktivní destinací. Kombinace nižších valuací, expozice na AI boom skrze infrastrukturní dodavatele a stabilizující se měnová politika vytváří prostředí, které podporuje další zisky. Klíčovou otázkou zůstává, zda současná rally představuje začátek nového evropského akciového supercyklu, nebo pouze mezihru před návratem k dlouhodobému podvýkonu vůči USA.
Druhá polovina roku 2026 přinese odpovědi. Ziskové reporty, vývoj na Blízkém východě a rozhodnutí ECB budou klíčovými faktory určujícími, zda evropský akciový trh potvrdí svou novou roli jako legitimní alternativa k americké dominanci.