
Politika

7
perc
Írán nabízí otevření Hormuzského průlivu. Ropa reaguje poklesem, rozhodnou další kroky USA
Szerző:
Pénzügyi szerkesztőség
|
22.09.2026
15:06



Americký akciový trh vstupuje do druhé poloviny roku 2026 v pozoruhodné kondici, avšak pod povrchem agregovaných čísel probíhá jedna z nejvýznamnějších strukturálních změn za poslední dekádu. Index S&P 500 se k 10. červenci 2026 obchodoval na úrovni 7 575 bodů, což představuje meziroční zhodnocení přesahující 21 %. Dow Jones Industrial Average dosáhl hodnoty 52 637 bodů, zatímco technologicky zaměřený Nasdaq Composite se pohyboval kolem 26 281 bodů.
Za první pololetí roku 2026 zaznamenal S&P 500 růst o 9,6 %, což představuje nejsilnější start do roku od období pandemie v roce 2020. Dow Jones přidal 8,9 %, což je jeho nejlepší první pololetí od roku 2021. Skutečnou hvězdou první poloviny roku se však stal index malých firem Russell 2000, který vzrostl o více než 22 % — nejlepší výsledek od roku 1991. Tato výjimečná výkonnost small-cap segmentu signalizuje fundamentální změnu v tržní dynamice.
Index S&P 500 drží pozoruhodnou sérii jedenácti po sobě jdoucích červencových růstů, která sahá až do roku 2015. Pozitivní uzavření července 2026 by tuto historickou sérii prodloužilo na dvanáct let. K počátku července však index zaznamenal mírný pokles o 0,22 % oproti červnovému uzavření, což znamená, že sezónní rekord zatím není zajištěn a bude záviset na výsledcích výsledkové sezóny a makroekonomických datech.
Rok 2026 přinesl definitivní potvrzení toho, co analytici označují jako „Velkou rotaci" (Great Rotation). Po letech, kdy hrstka technologických gigantů — tzv. Magnificent Seven — diktovala směr celého trhu, kapitál masivně přetéká směrem k menším, domácky orientovaným společnostem. Russell 2000 v prvním čtvrtletí předstihl S&P 500 o rekordních patnáct po sobě jdoucích obchodních seancí, což je nejdelší série od roku 1996.
Tato rotace není náhodná ani dočasná. Její kořeny sahají do extrémního valuačního rozdílu, který se mezi malými a velkými společnostmi vytvořil koncem roku 2025. Zatímco Russell 2000 se obchodoval na forward P/E kolem 18x, S&P 500 dosahoval hodnoty blízko 26x — diskont přesahující 30 % a dosahující 25letého extrému. Historicky malé společnosti díky svému vyššímu růstovému potenciálu obchodovaly s prémií; roky vysokých úrokových sazeb však jejich valuace stlačily na úrovně nevídané od éry dot-com bubliny.
Klíčovým katalyzátorem obratu byla měnová politika Federálního rezervního systému. Po sérii tří postupných snížení sazeb o 0,25 procentního bodu v závěru roku 2025 se referenční sazba ustálila v pásmu 3,50–3,75 %. Tento posun měl mimořádný dopad na small-cap společnosti, z nichž téměř 40 % drží dluh s plovoucí úrokovou sazbou — oproti méně než 10 % u firem v S&P 500. Pokles nákladů na financování se okamžitě promítl do zlepšení ziskovosti.
Rotace se projevuje výraznou divergencí mezi jednotlivými indexy. Zatímco Dow Jones jako cenově vážený index benefituje z posílení tradičních blue-chip společností z oblasti průmyslu a financí, technologicky zaměřený Nasdaq čelí odlivu kapitálu z přeplněných pozic v AI titulech. V červnu 2026 Nasdaq Composite zaznamenal měsíční pokles o 2,38 %, zatímco Dow přidal 3,22 %.
Energetický sektor se stal překvapivým lídrem výsledkové sezóny. Konflikt s Íránem a související narušení dodávek ropy vedly k růstu cen energetických komodit, což se odrazilo v nadprůměrných ziscích energetických společností. V prvním čtvrtletí energetický sektor zaznamenal návratnost přesahující 34 %, což více než kompenzovalo ztráty v jiných hodnotových segmentech.
Technologický sektor si přes krátkodobé výkyvy udržuje dominantní roli z hlediska příspěvku k růstu zisků celého indexu. Společnosti spojené s AI infrastrukturou tvoří přibližně polovinu očekávaného růstu zisku na akcii S&P 500 v roce 2026. Čtyři největší cloudové platformy — Google, Amazon, Microsoft a Meta — plánují v roce 2026 investovat do kapitálových výdajů 725 miliard dolarů, což představuje nárůst o 77 % oproti loňským 410 miliardám.
Výsledková sezóna za druhý kvartál 2026 začíná týden od 13. července reporty velkých bank. Podle konsensuálních odhadů FactSet se očekává meziročního růst zisků S&P 500 o 23,3 %, což je nejsilnější tempo od oživení po pandemii. Očekávaná míra růstu zisků pro celý kalendářní rok 2026 činí 24,1 %.
Forward P/E poměr S&P 500 se k začátku července pohyboval na úrovni 20,4x, což je mírně nad desetiletým průměrem 19,0x. Oppenheimer Asset Management prognózuje, že zisky S&P 500 dosáhnou 305 dolarů na akcii, oproti 275 dolarům v roce 2025. Při předpokládaném P/E násobku 26,5x by to implikovalo cílovou hodnotu indexu 8 100 bodů do konce roku — zhruba 15 % nad uzavřením roku 2025.
Analytické domy se v cílových hodnotách rozcházejí. Goldman Sachs očekává růst o 6 % na 7 600 bodů, JPMorgan zvýšila svůj cíl na 7 800 bodů, zatímco Bank of America zůstává opatrnější s cílem 7 100 bodů a varuje před „extrémními úrovněmi spekulace" u akcií s vysokými násobky. Yardeni Research, známý svým optimistickým pohledem na „Burácející dvacátá léta", navýšil svou prognózu na 8 250 bodů.
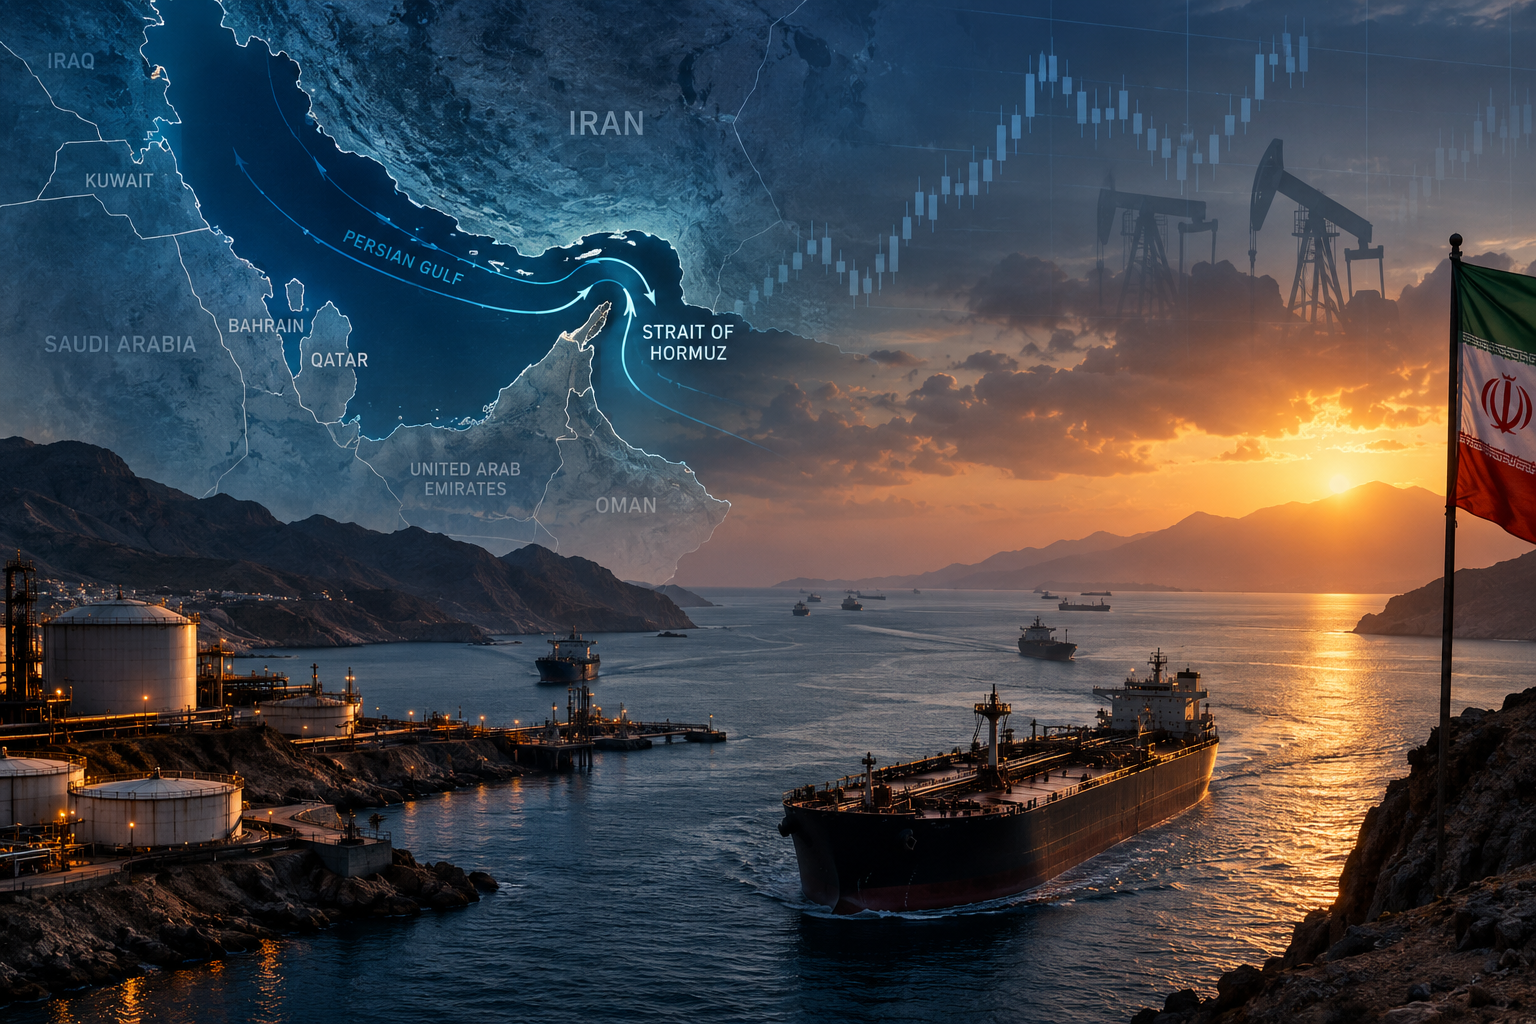
Přetrvávající konflikt na Blízkém východě zůstává klíčovým rizikovým faktorem pro trhy. Napětí v Hormuzském průlivu, kterým protéká zhruba 20 % světové ropné přepravy, opakovaně vyvolává volatilitu. Útoky na tankery a hrozba uzavření průlivu tlačí ceny ropy nahoru a komplikují inflační výhled.
Trhy dosud reagovaly překvapivě odolně. Investoři pohlíželi na ropný šok jako na dočasný a akcie se po počátečních propadech rychle zotavily k novým rekordním maximům. Tato odolnost však může být křehká. Scarcity premium na ropě dosáhla 60 %, což naznačuje, že tradeři anticipují kritický nedostatek fyzických dodávek. Prodloužená uzavírka Hormuzského průlivu by mohla vést k trvalejšímu inflačnímu tlaku s dopadem na spotřebitelskou poptávku i firemní marže.
Prozatímní dohoda mezi USA a Íránem z poloviny června 2026 o obnovení dodávek přinesla úlevu — ceny ropy WTI klesly k tříměsíčním minimům a akcie polovodičových společností prudce vzrostly. Trhy však zůstávají citlivé na jakékoli známky eskalace.
V květnu 2026 převzal funkci předsedy Federálního rezervního systému Kevin Warsh po skončení mandátu Jerome Powella. Warshova éra přináší očekávání vyšší volatility vzhledem k jeho známému skepticismu vůči rozsahu bilance Fedu a preferenci přísnější komunikační disciplíny.
Trhy v současnosti oceňují alespoň jedno zvýšení sazeb do konce roku 2026, i když mediánský červnový report o pracovních místech tato očekávání mírně snížil. Inflace v květnu dosáhla 4,2 %, nejvyšší úrovně za poslední tři roky, což komplikuje měnověpolitické rozhodování. Julový report o spotřebitelských cenách (CPI) z 14. července bude klíčovým katalyzátorem pro další směřování trhů.
Bank of America očekává, že jádrové PCE uzavře rok 2026 kolem 3,0 % meziročně a varuje, že jádrové PCE může v nadcházejících měsících běžet výše než jádrové CPI. Jakékoli zrychlení inflace by mohlo přimět Fed k pauze nebo zvratu uvolňovací trajektorie — scénář, který by disproporcionálně zasáhl úrokově citlivé malé společnosti.
Russell 2000 dosáhl 6. května 2026 nového historického maxima na úrovni 2 888,62 bodu. iShares Russell 2000 ETF (IWM) přidal za posledních dvanáct měsíců 31 %, což představuje nejdelší období nadprůměrné výkonnosti small-cap akcií od roku 1996. Rozmezí indexu za uplynulých 52 týdnů — od minima 2 011 po maximum 2 888 — ilustruje mimořádný obrat o téměř 43 %.
Analytici přisuzují rally small-cap akcií několika strukturálním faktorům. Zaprvé, téměř 40 % dluhů společností v Russell 2000 má plovoucí úrokovou sazbu, takže snížení sazeb Fedem okamžitě zlepšilo jejich finanční kondici. Zadruhé, legislativní dopady „One Big Beautiful Bill Act" (OBBBA) z poloviny roku 2025 — obnovení 100% bonusové depreciace a okamžitého odpisu výdajů na výzkum a vývoj — vytvořily výrazný tailwind pro kapitálově intenzivní menší firmy.
Klíčovou výhodou Russell 2000 je jeho domácí orientace. Zatímco velké nadnárodní korporace čelí měnovým rizikům, expozici vůči Číně a narušení dodavatelských řetězců v důsledku cel, malé společnosti generují většinu tržeb na domácím trhu. V prostředí protekcionistické hospodářské politiky jsou přirozenými vítězi.
Očekávání růstu zisků small-cap společností jsou robustní: 17–18 % v letech 2026 a 2027. Small-cap průmyslové podniky a biotechnologické firmy mají projektovaný růst zisků 18–35 % během fiskálního roku 2026. Na rozdíl od předchozích falešných startů v rally malých akcií je současný pohyb podložen konkrétním růstem zisků.
Přes celkově pozitivní výhled existují faktory, které vyžadují obezřetnost. Koncentrace trhu — podíl akcií participujících na rally — klesla na jednu z nejužších úrovní od éry dotcomů. Deset největších společností S&P 500 představuje přibližně 40 % tržní kapitalizace indexu. Tato úzká šíře znamená, že pokles několika klíčových titulů může mít disproporcionální dopad na celý index.
Valuační napětí přetrvává zejména v segmentu AI akcií. Výrobce paměťových čipů Micron Technology vzrostl od začátku roku o 242 % a o 700 % meziročně, což vyvolává obavy z nadměrných očekávání. Bank of America varuje, že spekulace dosahuje „extrémních úrovní" a S&P 500 generuje méně volného cash flow relativně k čistému příjmu ve srovnání s historickými trendy.
Nadcházející vlna primárních úpisů (IPO) představuje potenciální riziko. Očekávané uvedení SpaceX, OpenAI a Anthropic na burzu s kombinovanou tržní kapitalizací přesahující 3 biliony dolarů by mohlo odčerpat likviditu z existujících pozic. Pasivní investiční nástroje by mohly být nuceny redukovat držby v mega-cap titulech, aby uvolnily prostor pro nové emise.
Konsenzuální pohled Wall Street očekává, že S&P 500 do konce roku přidá dalších 5–6 %. Historická analýza však naznačuje, že tyto prognózy bývají často příliš konzervativní. Charles Schwab hovoří o „rozděleném verdiktu" pro druhou polovinu roku: ekonomický růst se zotavuje, avšak spotřebitelé jsou pod tlakem negativního reálného růstu mezd, slabých úspor a rostoucích nákladů na energie.
Morgan Stanley Research očekává, že akcie rozvinutých trhů přinesou v příštích dvanácti měsících výnosy v nižších desítkách procent, přičemž americké akcie budou v čele. Fidelity poznamenává, že navzdory dennímu šumu ceny akcií obecně sledují firemní zisky — a tyto zisky rostou podle očekávání.
Klíčové katalyzátory pro zbytek roku zahrnují: červencový report CPI, výsledkovou sezónu za druhý kvartál, vývoj konfliktu s Íránem a případné kroky Fedu v měnové politice. Investoři by měli monitorovat šíři trhu — pokud se rally rozšíří i mimo AI sektor, bude to signál zdravějšího a udržitelnějšího růstu.
Současné prostředí vyžaduje taktickou flexibilitu. Nadváha v small-cap akcích — zejména kvalitních společnostech se silnými bilancemi a domácí expozicí — se jeví jako strukturálně opodstatněná. Valuační diskont Russell 2000 vůči S&P 500 zůstává historicky široký i po rally prvního pololetí, což naznačuje prostor pro další konvergenci.
Portfolia příliš koncentrovaná v technologických mega-capech jsou vystavena riziku valuačního resetu. Rotace do cyklických sektorů — průmyslu, financí, energetiky — nabízí diverzifikaci a expozici vůči „reálné ekonomice". Společnosti benefitující z AI infrastrukturního boomu (výrobci serverů, datová centra, energetická infrastruktura) představují atraktivní průsečík technologie a tradičního průmyslu.
Volatilita zůstane zvýšená vzhledem ke geopolitickým nejistotám a měnověpolitickému přechodu. Držba hotovosti nebo zlata jako zajištění proti neočekávaným šokům může být obezřetná pro konzervativnější investory. Klíčem k úspěchu v roce 2026 bude schopnost adaptovat se na měnící se tržní leadership a neulpívat na strategiích, které fungovaly v předchozích letech dominance mega-cap technologií.
Americký akciový trh v polovině roku 2026 nabízí paradoxní obraz: agregované indexy dosahují blízko historických maxim, avšak pod povrchem probíhá fundamentální přeskupení kapitálu. „Velká rotace" z mega-cap technologií do small-cap akcií a cyklických sektorů představuje nejvýraznější změnu tržního leadershipu za poslední dekádu. S&P 500 s růstem přes 9 % za první pololetí směřuje k dalšímu silnému roku, avšak skuteční vítězi jsou malé společnosti s domácí expozicí a citlivostí na pokles úrokových sazeb. Investoři čelí dilema mezi pokračující jízdou na AI vlně a diverzifikací do segmentů, které trh roky ignoroval. V prostředí geopolitické nejistoty, měnověpolitického přechodu a rekordních valuací bude selektivita a flexibilita klíčem k navigaci druhé poloviny roku.